人工知能(AI)企業のAnthropic(ナスダック:ANT)は19日、1株83ドルで上場し、初日の終値は97.17ドルと約17%上昇した。米国株史上最大規模の新規株式公開(IPO)となった。
ただ、株価は取引時間中の高値から下げ、ハイテク株全体の反発にはつながらなかった。ダウ工業株30種平均は約1100ドル下落し、ナスダック総合指数は2.3%安、S&P500種株価指数も2.0%下落した。
Anthropic株が買われる一方、ハイテク株全体には引き続き売り圧力がかかっており、投資家がAI産業のバリュエーション(企業価値評価)、設備投資、収益見通しを改めて精査していることがうかがえる。
Anthropicは当初、1株83ドルで9億8000万株を売り出し、IPO規模は約813億ドルだった。これとは別に約260億ドルの私募も実施した。
その後、引受会社が追加で1億4700万株を取得するオーバーアロットメント(超過配分)オプションを全額行使し、20日のIPO完了時点で売り出し株式数は計11億2700万株、IPO総額は約935億ドルとなった。このうちAnthropicが受け取る総額は約916億ドル。私募分を合わせると、一連の資金調達規模は約1195億ドルに達した。
発行価格ベースの完全希薄化後評価額は約1兆5000億ドルで、上場初日の終値ベースでは約1兆7500億ドルとなった。
今回の上場は、資本市場が依然として大手AI企業に巨額の資金を供給する意欲を持っていることを示した。一方、Anthropic株が初日に上昇したにもかかわらず、ハイテク株全体が軟調だったという乖離は、AI産業に対する市場の信頼が無条件ではないことも浮き彫りにした。
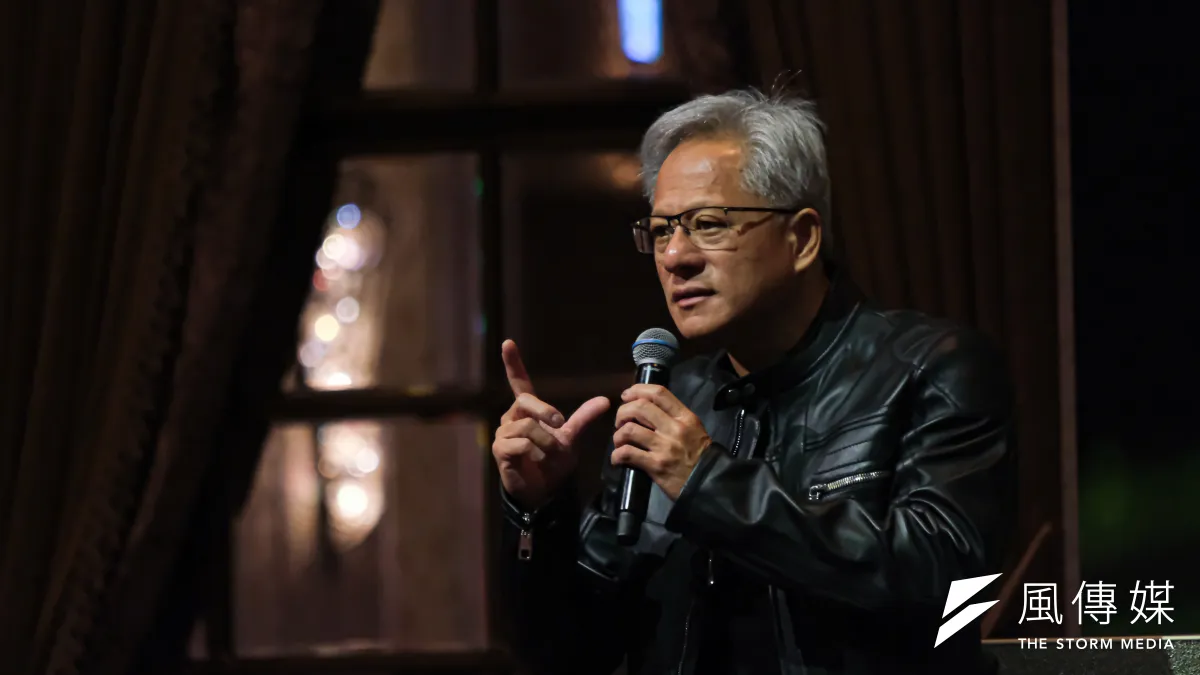
投資家の問い エヌビディアは技術的リーダーシップを維持できるか 最近のハイテク株の調整局面では、ジェンスン・フアン氏のエヌビディア(ナスダック:NVDA)最高経営責任者(CEO)辞任も、投資家の重要な注目材料となっている。
この人事を受け、市場では、創業者が去った後もエヌビディアが技術的リーダーシップを維持できるのか、サプライチェーンの受注見通しに変化はないのか、AI産業の資金調達とインフラ構築のサイクルは続くのか、そして米中の技術競争と輸出規制がエヌビディアやAIエコシステム全体にどのような影響を与えるのかが問われ始めている。
フアン氏の辞任後、エヌビディア取締役会は同氏をCEOに復帰させる考えはないと表明している。
市場は同社の後継体制に注目するとともに、議会の調査が新たなガバナンスや政策上のリスクをもたらすかどうかも見守っている。
聴取では、エヌビディア製の先端AI半導体の流通先や輸出管理などをめぐる問題が取り上げられる。これは調査の重要な節目となるが、聴取後に調査がただちに終了することを意味するわけではない。
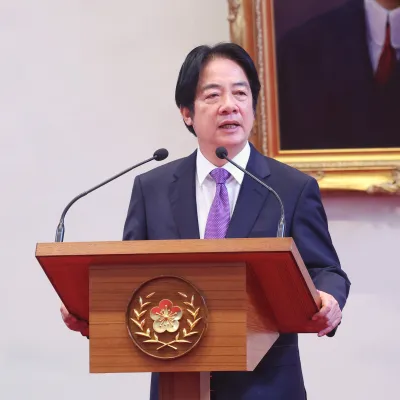
Anthropicは1株83ドルで9億8000万株を売り出し、IPOで約813億ドルを調達した。(資料写真、Anthropic公式Xより)
米国での調査の行方が明確になるまで、市場は政治、ガバナンス、輸出規制をめぐるリスクを株価評価に織り込み続ける可能性がある。
最近のハイテク株の調整は、金利やインフレ見通しなど複数の要因にも左右されており、すべてをエヌビディアのトップ交代に帰することはできない。
それでも、フアン氏の退任は、投資家がAI産業のリーダーシップや顧客からの信頼、サプライチェーン投資の安定性を改めて見直す材料の一つとなっている。
市場の懸念が解消されない間は、ハイテク株の値動きが大きくなり、相対的に弱含む可能性もある。
リスク1:エヌビディアはAIの技術的リーダーシップとプラットフォーム統合力を維持できるか 市場が懸念しているのは、エヌビディアの次のCEOが誰になるかだけではない。
フアン氏がこれまで担ってきた業界のリーダーとしての役割を、同社が今後も維持できるかどうかも問われている。
AIサーバーの競争は、もはや単一のGPU性能だけを競うものではなく、サーバー内部の仕様、システム全体、ネットワーク構成、ソフトウェアプラットフォーム、さらに半導体とデータセンターの協調設計にまで及んでいる。
エヌビディアがこうした技術の方向性を引き続き主導できるかは、クラウド事業者、AIモデル企業、ハードウェアのサプライチェーンの投資判断にも影響する。
CPO(コパッケージド・オプティクス)は、エヌビディアの技術ロードマップが今後も計画通り進むかどうかを市場が見極める一例だ。
エヌビディアは最近もサプライチェーンのパートナーとともに、先端パッケージングや検査、CPO用光エンジンの生産能力を拡充している。
同社も、事業運営や顧客へのコミットメント、製品ロードマップを引き続き推進すると表明している。
こうした情報は市場の不安を和らげる材料となるが、今後は新たな経営陣が計画通りに製品を投入し、開発者エコシステムを維持し、人事の変化によって技術ロードマップが大きく変わることはないと顧客やサプライヤーに示せるかが問われる。
増産の発表は、企業が将来の需要を見込んで資源を投入していることを示す。ただし、実際の受注や出荷の進捗とは分けて見る必要がある。
リスク2:サプライチェーンの長期的な受注見通しは短期化するのか エヌビディアのトップ交代後、AIサプライチェーンが直面するもう一つの問題は、AIサーバーやデータセンター需要に対する市場の長期的な見通しを維持できるかどうかだ。
顧客がデータセンターの建設を延期したり、設備投資を調整したり、調達のペースを見直したりすれば、サーバー、半導体、先端パッケージング、ネットワーク、光通信、電源などのサプライチェーンで、受注を見通せる期間が短くなる可能性がある。
したがって、これはすでに起きた事実ではなく、市場が意識しているリスクとして位置づけるべきだ。
需要が弱まっているかどうかを判断するには、クラウド事業者の設備投資、データセンター建設の進捗、サプライヤーとの長期契約、正式な受注、実際の出荷状況を確認する必要がある。
エヌビディアのトップ交代を受け、AIサプライチェーンでは、AIサーバーやデータセンター需要に対する長期的な見通しを今後も維持できるかが焦点となっている。(資料写真、中央通信社)
また、生産能力の拡張、提携のコミットメント、確定した受注は同じものではない。
サプライヤーが増産を発表することは、将来の需要を見込んで資源を投入していることを意味するが、新たな生産能力がすべて顧客からの確定注文で埋まっていることを意味するわけではない。
サプライチェーンにとって重要なのは、顧客が発注を続けるか、製品が予定通り量産されるか、そして設備投資がいつ売上高やキャッシュフローに転化するかだ。
リスク3:AIの資金調達サイクルは膨大な計算資源需要を支えられるか Anthropic株は上場初日に上昇し、市場が依然として大手AI企業に巨額の資金を提供する意欲を持っていることを示した。
ただ、同社の上場書類によると、計算資源やインフラ関連の支出コミットメントは約9009億ドルに上り、うち約4516億ドルは2030年末までに発生する見込みだ。
これらは複数のパートナーにまたがる長期の購入契約やリース契約などを含むものであり、全額がすでに支払われたわけではない。エヌビディアや特定のサプライヤーに対する確定受注とみなすこともできない。
Anthropicの第3四半期の売上高は約169億6000万ドルで、第2四半期から約47%増加した。
一方、同期には約5億6700万ドルの営業損失を計上した。前四半期には9億7400万ドルの営業利益を計上していた。
売上高の急拡大と安定した利益確保との間にはなお隔たりがあり、投資家は今後も、売上高を1ドル増やすためにどれだけの計算資源が必要なのか、計算コストはいつ下がるのか、そして企業が安定した収益モデルを築けるのかを見極めることになる。
AI投資のサイクルには、モデル企業、クラウド事業者、新興クラウド事業者(ネオクラウド)、データセンター開発業者、ハードウェアのサプライヤーが関わっている。
モデル企業は計算資源を必要とし、クラウド事業者はデータセンターを建設するための資金と電力を必要とする。サプライヤーは需要を見込んで生産能力を拡大する。
資金調達コストの上昇や電力不足、建設スケジュールの遅れが起きれば、資金と需要の変化が産業チェーンに沿って波及し、設備調達やサプライヤーの出荷に影響を与える可能性がある。
Anthropicが巨額の資金調達に成功したことは、AI分野に投資資金が依然として流入していることを示す。
ただし、一社の資金調達成功だけで、AIの資金調達サイクル全体にリスクがないと判断することはできない。
リスク4:米中AI競争が激化 輸出規制と中国市場喪失が連動 米国による先端計算資源への規制、中国企業が計算資源を確保する経路、そして中国国内の半導体やAIエコシステムがこの機に拡大できるかどうかにも関わる。
米商務省産業安全保障局(BIS)は、新たな規則を導入し、中国を含む米輸出管理規則(EAR)の国グループD:5やマカオに本社または最終親会社を置く企業が、海外データセンターを通じて大量の先端計算能力を遠隔利用することへの規制を強化した。
関連するデータセンターや事業者には、顧客や所有・支配関係について厳格な確認も求められる。
規則は11月19日に発効しており、米国の輸出管理が、半導体そのものの輸出だけでなく、第三国のデータセンターを通じた計算資源へのリモートアクセスにまで広がったことを示している。
エヌビディアは決算関連資料の中で、現行の輸出規制と地政学的環境の下では、米中双方の規制要件を満たしながら、中国のデータセンター市場で幅広く販売できる競争力のある製品を提供することは難しいと指摘している。
さらに、中国のデータセンター市場で競争できない状態が続けば、競合他社が開発者や顧客のエコシステムを拡大し、世界市場でエヌビディアに挑戦する力を強める可能性があるとも警告している。
米中競争は、市場にとって機会であると同時にリスクでもある。
規制はエヌビディアがサービスを提供できる市場を狭める一方、中国企業が代替半導体を探し、自国のハードウェア・ソフトウェア基盤を構築する動きを加速させる可能性もある。
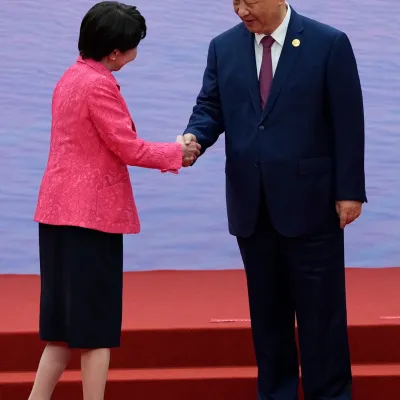
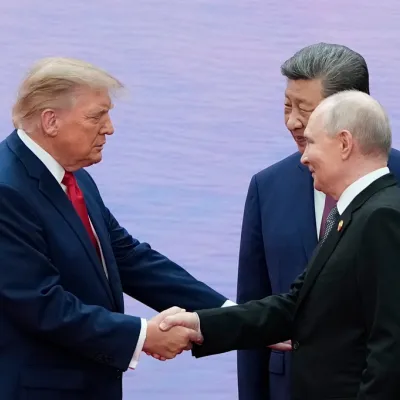
米商務省は新たな規則を導入し、中国企業が海外のデータセンターを通じて大量の先端計算能力を遠隔利用することへの規制を強化した。写真はトランプ米大統領(左)と中国の習近平国家主席(右)。(資料写真、AP通信)
投資家にとって、政策の変化は販売可能な製品、取引可能な顧客の範囲、サプライチェーンの体制に直接影響する。
エヌビディアや米国のAI産業にとっても、中国市場での機会を失うことは、競合他社が事業規模やエコシステムを拡大するスピードを変える可能性がある。
フアン氏とエヌビディアの最高法務責任者が下院委員会の聴取に応じる予定であることから、輸出規制や先端AI半導体の流通をめぐる問題は、企業統治にとどまらず、米中AI競争の一部にもなっている。
リスク5:経営トップの交代で人材流出は起きるか エヌビディアが重要なエンジニアや製品、営業部門の人材を引き留められるかどうかも、市場が同社の長期的な競争力を評価する上での重要な要素の一つだ。
経営トップが交代した後、社員が会社の方向性や意思決定のスピード、組織文化の変化にどう適応するかは、時間をかけて見ていく必要がある。
中核人材が流出すれば、その影響は四半期決算にただちに表れなくても、製品開発や顧客対応、部門を横断した統合力を弱める恐れがある。
また、フアン氏が今後、新たに起業するのかどうかも、人材の移動や資本への影響を含め、市場が想定するシナリオの一つとなっている。
ただし、同氏が起業を計画していることを示す十分な情報は現時点ではなく、あくまで仮定上のリスクとして見る必要がある。
より具体的な注目点は、エヌビディアがどのように正式な後継者を選ぶのか、現在の経営陣が安定した事業運営を維持できるのか、そして顧客やサプライヤーが既存のロードマップに沿って投資を続けるかどうかだ。
Anthropic株の上場初日の上昇は、資本市場がAIの成長になお期待を寄せていることを示した。
一方、ハイテク株全体の軟調は、AIへの巨額の設備投資が安定した売上高と利益に結びつくことを確認するため、市場がより多くの証拠を求め始めていることを映している。
エヌビディアにとっての試練は、決算の数字だけではない。
新たな経営陣が技術ロードマップを引き継ぎ、顧客やサプライチェーンからの信頼を維持し、米中競争と輸出規制が変化する中でも業界エコシステムでの主導的な地位を守れるかどうかが問われている。
12月初めの議会聴取で新たな情報が明らかになる可能性はあるが、市場の懸念がいつ和らぐかは、調査の進展、AIインフラの構築速度、サプライチェーンの受注、そしてAIモデル企業の収益力にかかっている。