ドイツとフランスが、新車のゼロエミッション化を2035年に求める欧州連合(EU)の規制について、さらなる緩和を共同で働きかけ始めた。この政策転換は、全面的な電動化路線に対する欧州自動車産業の姿勢が大きく変わりつつあることを示すとともに、トヨタ自動車が長年掲げてきた「マルチパスウェイ(全方位)」戦略とも重なる動きとなっている。
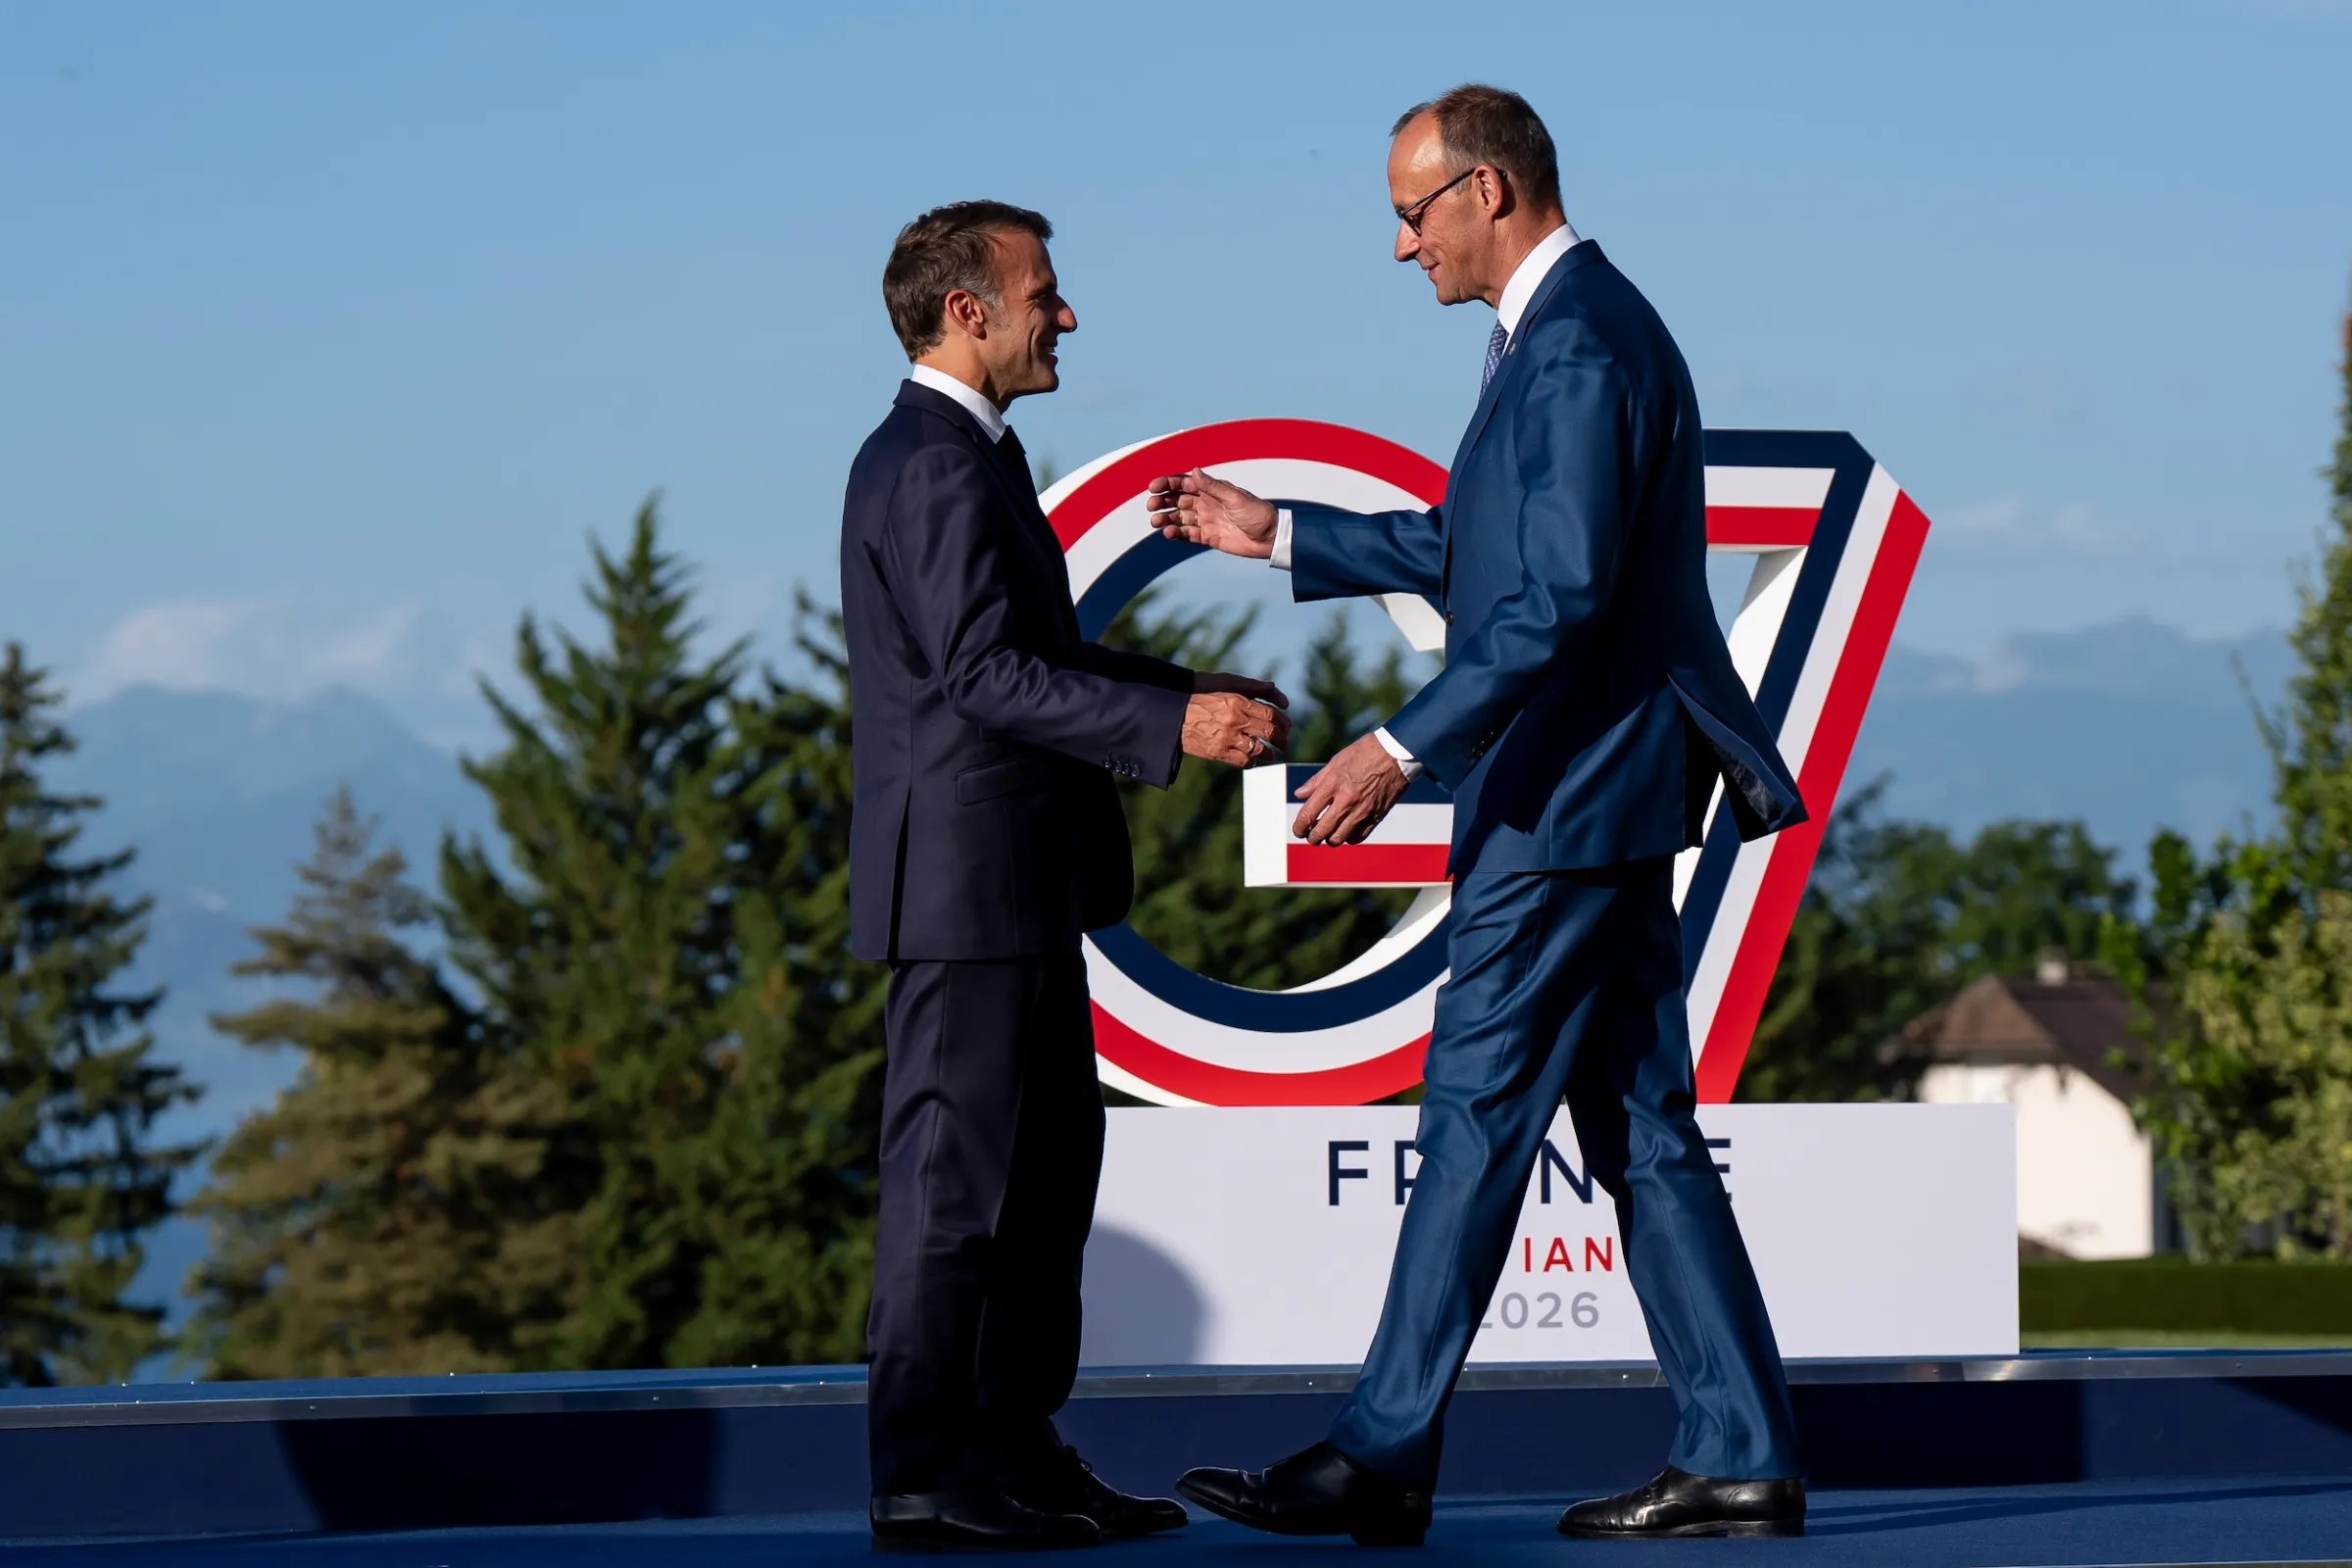
2026年10月16日、ドイツとフランスはブリュッセルで開かれたEU首脳会議に合わせ、「欧州自動車産業の未来を確保する」と題する共同方針で合意した。2035年に予定されている新車のゼロエミッション要件を、さらに柔軟化するよう求める内容だ。ドイツのメルツ首相(Friedrich Merz)はその後SNSで、ドライバー、ドイツ、フランス、そして欧州の雇用にとって歓迎すべき一日だとの認識を示した。
独仏案の柱は、2035年の新車フリートの二酸化炭素(CO2)削減目標を、2021年比100%から90%へ引き下げる一方、欧州委員会案に盛り込まれた残る10%の排出分の補償義務を撤廃することだ。これにより、排出規制の枠内で内燃機関車やハイブリッド車(HEV)などが2035年以降も一定の役割を残せるようにする。
両国はまた、プラグインハイブリッド車(PHEV)のCO2排出量算定に用いる「ユーティリティー・ファクター」の現行方式を2030年まで維持することや、複数年で排出目標の達成状況を評価する仕組みの導入も求めている。
この提案はまだEUの正式な政策にはなっておらず、欧州議会や加盟国との協議を経る必要がある。ただ、欧州を代表する自動車生産国であるドイツとフランスが、従来の電動化政策の追加的な見直しを公然と求めたことは、欧州自動車産業が直面する圧力と、全面電動化の時間軸に対する各国政府の姿勢が変化していることを映し出している。
注目されるのは、こうした政策論議が、豊田章男氏が長年唱えてきた考え方と大きく重なることだ。欧州、米国、日本の各国政府がバッテリーEV(BEV)を自動車産業転換の中心に位置づける中、トヨタは一貫して、政策によって内燃機関を排除することに慎重な姿勢を取ってきた。
HEV、PHEV、BEV、燃料電池車(FCEV)などを並行して開発し、それぞれの国・地域の電源構成やエネルギー供給、インフラに応じ、適切な脱炭素手段を選択すべきだと主張してきた。
かつて、この主張によってトヨタは環境団体や一部の投資家から厳しい批判を受け、世界のEV移行を遅らせているとの指摘も受けた。しかし、欧州メーカーが中国市場での競争、米国の関税、EV投資コスト、人員削減や収益悪化といった複数の問題に直面する中、かつて保守的ともみられたマルチパスウェイ戦略と重なる考え方が、欧州の政策議論でも目立つようになっている。 (関連記事: トヨタ新体制を正式決定 近健太社長が代表取締役に、佐藤恒治氏は副会長・CIO継続 | 関連記事をもっと読む )
独仏が方針転換 「2035年エンジン車禁止」に追加緩和案
現行のEU規則では、自動車メーカーは2035年以降、新車フリートの平均CO2排出量を2021年比で100%削減することを求められている。このため同規則は一般に「2035年エンジン車禁止」と呼ばれているが、実際には新車メーカーに対するフリート平均の排出規制であり、既存の内燃機関車の走行を禁じるものでも、中古の内燃機関車の取引を全面的に禁止するものでもない。
欧州委員会は2025年12月、2035年の削減目標を90%とし、残る10%についてEU域内で生産された低炭素鋼や合成燃料、バイオ燃料などによる補償を認める改正案を示した。
これに対し、ドイツとフランスは2026年10月、90%という削減目標自体は維持しつつ、残る10%についてメーカーに補償を義務づける仕組みを撤廃するよう求めた。
両国が示した主な修正の方向性は次の通り。
- 2035年の削減目標を90%に:新車フリートの平均CO2排出量を2021年比で100%削減する現行制度に対し、90%削減へと変更する。
- 残る10%の補償義務を撤廃:欧州委員会案が求める低炭素鋼、合成燃料、バイオ燃料などによる残存排出分の補償を義務化しない。
- PHEVの柔軟性を維持:PHEVの実際の電動走行割合をCO2排出量に反映する「ユーティリティー・ファクター」の現行方式を2030年まで維持する。
- 複数年で排出目標を評価:2030~31年など複数年の平均で排出目標への適合状況を評価できるようにし、2029年に発生したクレジットを活用できる仕組みも設ける。
この共同方針には、独仏間の産業政策上の調整も含まれている。ドイツは多様な動力技術の開発余地を残すことを重視する一方、フランスは「メード・イン・ヨーロッパ」の考え方を強化し、公的資金で支援される車種について欧州製部品や電池の使用比率を高めることを求めている。
欧州委員会が検討している関連制度では、公的調達や公的支援を受ける車両について、電池を除く車両価値の70%を欧州域内で生産することなどが議論されている。電池についても、セルを含む一定数の構成部品を欧州製とする要件が検討されている。
一方、英国やノルウェー、アイスランドなどEU域外の欧州諸国を「メード・イン・ヨーロッパ」の対象に含めるかについては、加盟国間でも意見が分かれている。独仏案では英国を一定の条件の下で対象に含める方向も示されている。
これらはいずれも政策構想や立法過程にある段階で、発効したEU規則ではない。
豊田章男氏は2020年から警鐘 「敵は炭素であり、内燃機関ではない」
独仏が今示している政策の方向性は、豊田章男氏がこの数年間、公の場で繰り返してきた主張と大きく重なっている。
2020年12月17日、当時トヨタの社長と日本自動車工業会(自工会)の会長を兼務していた豊田氏は、自工会会長としてオンライン記者会見を開き、日本政府の2050年カーボンニュートラル政策について見解を示した。
豊田氏は当時、カーボンニュートラルの目標そのものに反対したわけではない。自動車産業が目標を達成するには画期的な技術が必要であり、政府による政策面・財政面での支援も欠かせないと指摘した。
その上で、電動化をBEVだけと同一視すれば、ほかのCO2削減技術を見落とす恐れがあるとの考えを示した。 (関連記事: トヨタ新体制を正式決定 近健太社長が代表取締役に、佐藤恒治氏は副会長・CIO継続 | 関連記事をもっと読む )
自動車産業が積み重ねてきた排出削減の成果を説明するため、トヨタは当時、2001年から2018年にかけて日本の新車平均燃費が1リットル当たり13.2キロから22.6キロへ71%改善し、自動車のCO2排出量は2億3000万トンから1億8000万トンへ約22%減少したとのデータを示した。
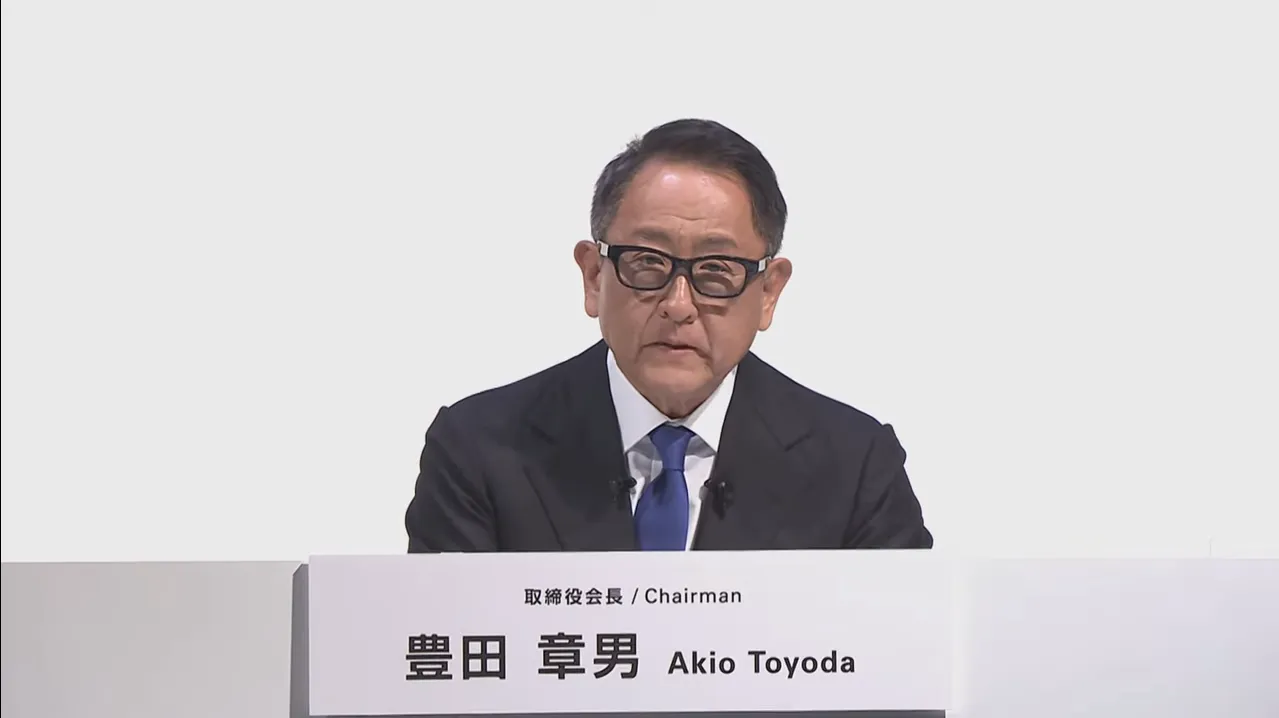
豊田氏はまた、EVの排出削減効果は走行時に排ガスを出すかどうかだけでなく、発電方法、電池製造、エネルギー供給まで考慮する必要があると指摘した。日本のすべての自動車をBEVに置き換えた場合、夏場の電力需要ピーク時に供給能力が不足する可能性にも言及した。
2021年9月9日、国連気候変動枠組み条約第26回締約国会議(COP26)を前にした自工会の記者会見で、豊田氏は後に広く引用される主張を打ち出した。
「カーボンニュートラルにおいて、敵は炭素であり、内燃機関ではない」
この言葉は、トヨタのマルチパスウェイ戦略を象徴する考え方となった。
豊田氏は、脱炭素政策は実際にCO2排出量を減らすことを目的とすべきで、特定の技術を唯一の解決策としてあらかじめ指定するのではなく、脱炭素に寄与し得る複数の技術を残すべきだとの立場を取ってきた。
2022年にも同様の立場を改めて示し、政策や規制によって技術の選択肢を狭めるべきではないと強調した。
当時、欧州各国政府は相次いで内燃機関車の段階的な退出時期を打ち出し、一部の自動車メーカーも全面電動化計画を発表し始めていた。
これに対しトヨタは、BEVへの全面転換を約束するのではなく、HEV、PHEV、BEV、水素関連技術などを並行して進める姿勢を維持した。
この立場は当時、少なからぬ批判を浴びた。しかし現在、欧州の主要自動車生産国でも、単一の技術に依存しない政策へと軸足を移す動きが出ている。
HEVを柱に据えたトヨタ、販売面で存在感
トヨタがマルチパスウェイ戦略を維持してきた背景には、エネルギー構成やCO2排出への考慮に加え、自動車市場の実際の需要もある。
BEVには走行中に排ガスを出さない利点がある一方、電池コスト、充電インフラ、電力供給、消費者の利用環境などが普及速度を左右する。
これに対しHEVは外部充電設備を必要とせず、電動モーターと電池を活用して燃費を改善できる。充電インフラが十分でない市場や、消費者がBEVへの移行に踏み切りにくい市場では、実用上の利点がある。
トヨタの戦略はBEVそのものを否定するものではなく、市場条件に応じて異なる技術へ経営資源を配分するという考え方だ。
2021年12月14日、BEV分野での出遅れを指摘する声が強まる中、豊田氏は自らバッテリーEV戦略に関する説明会を開き、16車種のBEVコンセプトカーを一挙に披露した。
2030年までに30車種のBEVを投入し、世界で年間350万台の販売を目指す方針を発表。このうちトヨタブランドで250万台、レクサスで100万台を目標とし、2035年にはレクサスを全面的なBEVブランドとする計画も示した。
トヨタは当時、2022年から2030年にかけて電動化に約8兆円を投じ、うち4兆円をBEVに、残る4兆円をHEVやPHEV、FCEVなどを含む電動化技術に充てる方針を示した。 (関連記事: トヨタ新体制を正式決定 近健太社長が代表取締役に、佐藤恒治氏は副会長・CIO継続 | 関連記事をもっと読む )
ただ、この計画によって動力技術の多様化という基本方針が変わったわけではない。
豊田氏は、30車種、年間350万台というBEV目標はそれ自体が大規模なものだとした上で、企業の電動化への取り組みをBEVが総販売台数に占める割合だけで評価すべきではないとの考えを示した。
実際の販売を見ると、HEVはトヨタの事業基盤で大きな存在感を持っている。
2025年のトヨタとレクサスの世界販売台数は合計1053万6807台だった。このうち、マイルドハイブリッド車(MHEV)を除くHEVは443万3503台で、総販売台数の約42.1%を占めた。
PHEV、MHEV、BEV、FCEVを加えると、両ブランドの電動車販売は499万4894台に達し、全体の47.4%を占めた。
一方、2025年のBEV販売は19万9137台で、総販売台数に占める割合は約1.9%。前年比では42.2%増えたものの、HEVの販売規模とはなお大きな差がある。
動力タイプ | 販売台数 | 総販売台数に占める割合 |
ハイブリッド車(HEV、MHEV除く) | 443.4万台 | 42.1% |
プラグインハイブリッド車(PHEV) | 18.4万台 | 約1.7% |
マイルドハイブリッド車(MHEV) | 17.7万台 | 約1.7% |
バッテリーEV(BEV) | 19.9万台 | 1.9% |
燃料電池車(FCEV) | 1257台 | 約0.01% |
注:トヨタとレクサスの2025年世界販売をもとに集計。トヨタの公表資料ではMHEVを含めたHEVは461万655台。四捨五入のため構成比に差が生じる場合がある。
トヨタグループ全体では、ダイハツ工業と日野自動車を含む2025年の世界販売台数は1132万2575台で、前年比4.6%増となった。6年連続で世界の自動車メーカーの販売台数首位を維持し、同年約898万台だったフォルクスワーゲン(VW)グループを上回った。
HEVは、とりわけ米国市場で販売を伸ばしている。2025年のトヨタの米国でのHEV販売台数は約111万台で、前年比約20%増となり、全体の販売を押し上げる要因となった。
「カムリ」や「カローラ」などでもHEVの存在感が高まっている。
こうした数字は、トヨタがBEVに全面的に経営資源を集中しなかった一方、HEVを通じて大規模な販売基盤を維持しつつ、BEV開発も並行してきたことを示している。
トヨタの脱炭素論にも議論 BEVとHEVの比較は一概にはできない
トヨタはマルチパスウェイ戦略を説明する際、ライフサイクル全体のCO2排出量を評価する「ライフサイクル・アセスメント(LCA)」の考え方を繰り返し取り上げてきた。
自動車の環境負荷を評価するには、走行中の排出だけでなく、原材料採掘、電池製造、車両生産、発電や燃料供給まで考慮すべきだという考え方だ。
トヨタは「1:6:90」という考え方を用いて、電池資源の配分について説明してきた。
BEV1台に必要な電池資源があれば、理論上はPHEV約6台、あるいはHEV約90台分の電池を生産できるというものだ。
トヨタはこれをもとに、電池供給が限られる状況では、電池をより多くのHEVやPHEVに分散して搭載することで、自動車全体のCO2排出量を短期間で減らせる場合があると主張している。
2025年、豊田氏は米業界誌『オートモーティブ・ニュース』のインタビューで、同様の考え方を改めて示した。 (関連記事: トヨタ新体制を正式決定 近健太社長が代表取締役に、佐藤恒治氏は副会長・CIO継続 | 関連記事をもっと読む )
トヨタが累計約2700万台販売してきたHEVについて、ライフサイクル全体の排出量で試算すると、CO2削減効果はBEV約900万台分に相当し、BEV1台の削減効果はHEV約3台分に相当するとの見方を示した。
また日本を例に挙げ、電力供給で火力発電への依存が残る地域では、BEVを大量に生産・使用した場合でも、電源構成によって実際の削減効果が変わり得ると指摘している。
各国・地域の電源構成は大きく異なるため、BEVとHEVのライフサイクル排出量の比較には前提条件が大きく影響する。
電力源が石炭や天然ガスに大きく依存していればBEVの優位性は縮小する可能性がある一方、再生可能エネルギーや原子力など低炭素電源の割合が高ければ、BEVのCO2削減効果はより大きくなり得る。
したがって、トヨタのマルチパスウェイ戦略の中心にあるのは、BEVに排出削減効果がないという主張ではない。
各技術をエネルギー事情や市場環境に応じて活用し、政策によって内燃機関をあらかじめ排除することには慎重であるべきだ、という考え方だ。
環境団体の批判から投資家の圧力まで マルチパスウェイ戦略の代償
豊田氏の立場は、ここ数年、国際的な環境団体から強い批判を受けてきた。
ロンドンのシンクタンク「InfluenceMap」は2021年4月、トヨタに「E+」の評価を付けた。当時、自動車メーカーの中で最も低い評価だった。
同年11月には、企業による気候政策への働きかけを分析した報告書で、トヨタを気候政策への妨害的な影響が大きい企業の3位に位置づけた。上位はエクソンモービルとシェブロンだった。
InfluenceMapが2025年第2四半期に更新したトヨタの評価は「D+」だった。
ただし、この評価は主として企業による気候政策へのロビー活動や政策関与を評価するものであり、企業自身の実際のCO2排出量や削減実績を直接評価したものではない。
環境団体による抗議も繰り返された。
グリーンピース・ジャパンは2022年と2023年のトヨタ株主総会に合わせ、会場外で抗議活動を行い、2030年までにHEVを含む内燃機関を搭載した車両の生産を終えるよう求めた。
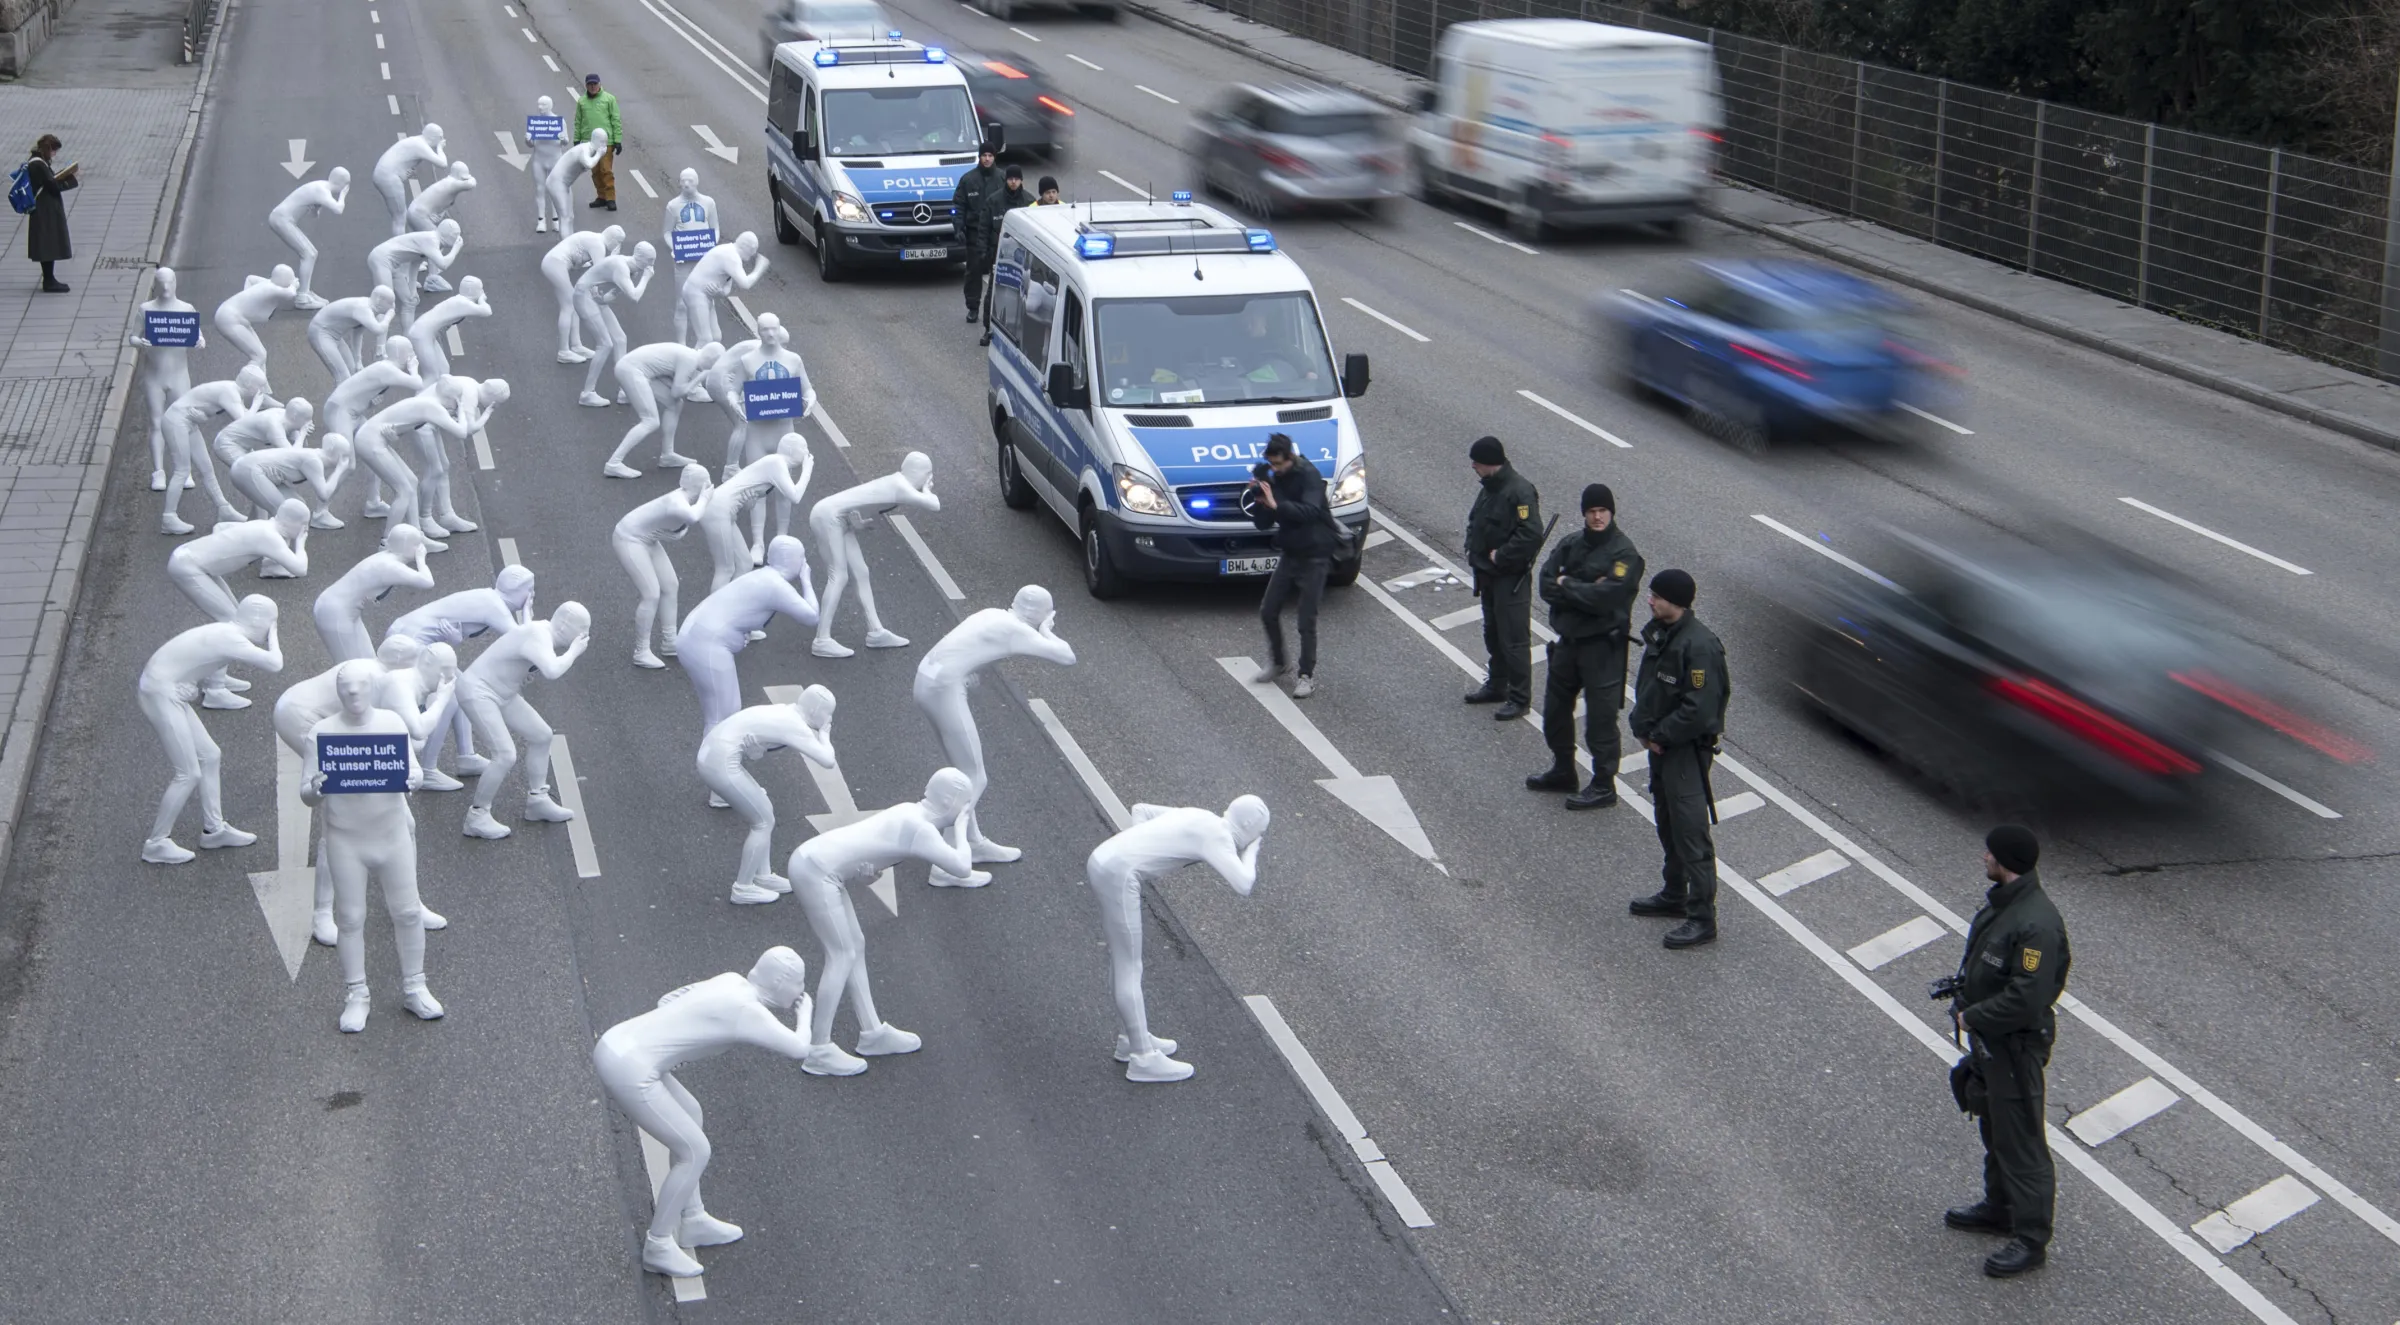
2023年1月には欧州の環境団体もトヨタとBMWを対象にキャンペーンを展開し、400以上の広告看板やバス停を使って両社の気候政策を批判。ロンドンのトヨタのショールームでも抗議活動を行い、トヨタの欧州本部に約11万人分の署名を提出した。
投資家からも圧力が強まった。
デンマークの年金基金AkademikerPensionなどは、気候政策をめぐるロビー活動の見直しをトヨタに求めた。
2023年6月には欧州の資産運用会社3社が株主提案を行い、気候関連のロビー活動に関する透明性向上を要求した。トヨタが株主提案を受けたのは約18年ぶりだったが、賛成は約15%にとどまり、否決された。
同じ株主総会では、米カリフォルニア州とニューヨーク市の公的年金基金が豊田氏の会長再任に反対し、議決権行使助言会社グラス・ルイスも反対を推奨した。 (関連記事: トヨタ新体制を正式決定 近健太社長が代表取締役に、佐藤恒治氏は副会長・CIO継続 | 関連記事をもっと読む )
2024年の株主総会では、豊田氏の取締役選任への賛成率は71.9%となり、2023年の約85%、2022年の約96%から低下した。
一方、気候関連ロビー活動に関する情報開示を求める株主提案は、同年も9割以上の反対で否決された。
こうした経緯から、トヨタのマルチパスウェイ戦略が批判や投資家からの圧力と無縁だったわけではないことが分かる。
それでもトヨタは基本路線を全面的には変えず、HEVを主力の一つとしながら、BEVのラインアップも段階的に拡大してきた。
世界のEV市場は全面的な衰退ではない 欧州メーカーは成長機会をつかめず
欧州各国政府が2035年政策の見直しを進めているからといって、世界のEV市場そのものが縮小に転じたわけではない。
2026年の市場データを見ると、BEVとPHEVを合わせた世界のEV販売はなお前年を上回っている。ただし、地域ごとの差が鮮明になっている。
調査会社ベンチマーク・ミネラル・インテリジェンス(Benchmark Mineral Intelligence)の集計では、2026年1~10月の世界EV販売台数は約1750万台で、前年同期比5%増だった。
10月単月では約209万台と前年同月比8%増だった一方、前月比では3%減少した。
2025年同期の約23%という伸び率と比べれば、市場の成長速度は明らかに鈍化しているものの、世界全体ではなお前年を上回っている。
米国市場は比較的厳しい。
トランプ政権による7500ドルの連邦EV購入税額控除の廃止後、需要は大きな影響を受けた。2025年9月には優遇措置終了前の駆け込み購入でEVの市場シェアが一時約11.4%に上昇したが、2026年の多くの月では5~6%程度に低下した。
コックス・オートモーティブ(Cox Automotive)によると、2026年上半期の米国の新車EV販売は46万2892台で、前年同期比23.8%減少した。
第3四半期は約26万2000台と第2四半期から6.1%増えたが、前年同期は下回った。
中国市場でも国内販売は減速している。
2026年1~10月の中国のEV販売は約910万台で、前年同期比11%減となった。
ただしEVが新車販売に占める割合は過去最高水準に達しており、新車市場全体の縮小が大きかった側面もある。
中国メーカーは輸出を加速しており、10月の新エネルギー乗用車の輸出は60万台近くに達し、単月として過去最高を記録した。
これに対し、欧州市場は成長を続けている。
欧州自動車工業会(ACEA)のデータによると、2026年1~9月のEUのBEV新車登録は約193万台で、市場シェアは22.7%となり、前年同期の16.1%から大きく上昇した。
HEVは36.3%のシェアを占め、EUで最大の動力カテゴリーとなっている。
ベンチマークの集計でも、2026年1~10月の欧州EV販売は約450万台で、前年同期比約31%増。10月単月では前年同月比36%増となった。 (関連記事: トヨタ新体制を正式決定 近健太社長が代表取締役に、佐藤恒治氏は副会長・CIO継続 | 関連記事をもっと読む )
問題は、欧州のEV市場が成長していても、欧州メーカーが必ずしも同じ割合で恩恵を受けているわけではないことだ。
中国ブランドの競争力は高まり続け、2026年5月には欧州市場での中国ブランドの単月シェアが過去最高の10.7%に達した。
中国メーカーは電池技術、コスト管理、価格競争力を武器に市場を拡大している。
欧州メーカーはBEV開発に巨額の資金を投じる一方、より価格競争力の高い中国製品と競わなければならない。EV需要そのものが伸びても、欧州メーカーが市場成長に見合う収益を確保できるとは限らない状況にある。
VW、メルセデス、BMWの収益が急悪化 人員削減・工場再編の圧力
ドイツが2035年規制のさらなる緩和を積極的に求める背景には、同国の自動車メーカーが抱える経営上の問題がある。
欧州自動車産業は、電動化への巨額投資に加え、中国市場での競争、米国の関税、世界需要の変化に同時に直面している。
フォルクスワーゲン、メルセデス・ベンツ、BMWなどドイツの大手メーカーでは、減益や人員削減、事業再編が相次いでいる。
VWグループ:巨額赤字と人員削減が同時進行
VWグループの2026年第3四半期の営業損益は約59億ユーロの赤字、最終損益は約58億2000万ユーロの赤字で、売上高は前年同期比6%減の753億ユーロだった。
2026年1~9月の営業利益は約7100万ユーロにとどまり、前年同期の54億ユーロから大幅に減少した。通期の営業利益率見通しも最大1%へ引き下げられた。
巨額の損失のうち約80億ユーロは一時的な費用で、主にポルシェに関連する減損などが影響している。このため、赤字全体をEV事業に直接結び付けることはできない。
一方、VWの中核ブランド群の収益力にも低下がみられ、VW、シュコダ、セアト、クプラなどの1~9月の営業利益は43億ユーロと、前年同期の47億ユーロを下回った。
財務面の圧力に加え、VWグループではアウディやポルシェなどを含め大規模な人員削減が計画され、ドイツ国内工場の再編も議論されている。こうした計画には労働組合が強く反発している。
VWが抱える問題には、中国市場での競争激化、米国の関税、欧州でのEV転換に必要な巨額投資などが重なっている。
メルセデス・ベンツ:中国販売が大幅減、利益見通しを下方修正
メルセデス・ベンツの2026年第3四半期のグループ営業利益は17億7000万ユーロと、前年同期の7億5000万ユーロを上回った。
ただ、前年同期には約13億ユーロのリストラ費用が含まれていたため、単純に業績が改善したとは言い切れない。
自動車部門の調整後営業利益は5億6000万ユーロと、前年同期の11億4000万ユーロから51%減少した。
大きな足かせとなったのが中国市場だ。
2026年1~9月の中国での納車台数は前年同期比29%減、第3四半期は約8万6800台で同31%減となった。 (関連記事: トヨタ新体制を正式決定 近健太社長が代表取締役に、佐藤恒治氏は副会長・CIO継続 | 関連記事をもっと読む )
同社は2026年の利益見通しを、当初の前年比15%増から前年並みの約58億ユーロへ下方修正。自動車事業の調整後利益率見通しも2~3%へ引き下げた。
メルセデス・ベンツは2026年12月から、ドイツの間接部門で再び希望退職制度を導入し、コスト削減を進める予定だ。
BMW:中国市場の落ち込み、利益率は低水準に
BMWも中国市場の需要減退の影響を受けている。
2026年第3四半期の世界納車台数は55万1075台で、前年同期比6.3%減だった。中国市場では24.8%減少した。
自動車事業の営業利益率は3.4%と、前年同期から1.8ポイント低下した。
BMWは2026年の自動車事業の会計上の利益率見通しを、当初の1~3%からマイナス0.5%~プラス0.5%へ下方修正した。
同社によると、構造改革などの費用が約2.5ポイントの押し下げ要因となっており、これらを除けば自動車事業の利益率は2%を上回る見込みだという。
ルノー:EV展開は比較的順調、業績はドイツ勢より安定
フランスのルノー(Renault)の状況は比較的安定している。
2025年の売上高は579億ユーロ、営業利益率は6.3%で、2024年の7.6%を下回ったものの、S&Pグローバル・レーティングは2025年12月、同社の信用格付けを投資適格へ引き上げた。
2026年上半期の売上高は303億ユーロで前年同期比9.5%増、営業利益率は5.2%だった。
ただ、自動車部門の利益率は3%にとどまり、営業利益も前年同期の約9億8500万ユーロから8億1400万ユーロへ減少した。
2026年1~9月では売上高が7.1%増えた一方、世界販売台数は2.2%減の約166万台。傘下の低価格ブランド、ダチアの販売は9.7%減少した。

EVは比較的好調で、1~9月の販売は59.4%増え、乗用車販売に占める割合は20.9%、第3四半期には25.8%まで上昇した。
ルノーは2026年通期の営業利益率を約5.5%と見込んでいる。
こうした数字を見ると、欧州自動車産業の苦境は単純に「消費者がEVを買わない」ことだけでは説明できない。
メーカーは巨額の電動化投資を進める一方、中国市場での競争、海外関税、コスト上昇、従来の内燃機関車事業の縮小など、複数の圧力に同時にさらされている。
ドイツはなぜ内燃機関を残したいのか 鍵は雇用とサプライチェーン
メルツ首相は、BEVがカーボンニュートラル実現の重要な手段であることに変わりはないものの、唯一の選択肢にすべきではないとの立場を示している。
合成燃料や高効率の内燃機関なども残し、自動車メーカーが市場需要に合わせて製品を調整できる余地を確保すべきだと主張している。
ドイツの連立政権の政策合意にも、EUレベルで高効率の内燃機関の開発余地を確保するよう働きかける方針が盛り込まれている。
この立場には、ドイツ経済に占める自動車産業の重要性が深く関係している。
自動車製造と関連サプライチェーンはドイツの国内総生産(GDP)の約6%を占めるとされ、産業転換は数十万人規模の雇用に影響する。 (関連記事: トヨタ新体制を正式決定 近健太社長が代表取締役に、佐藤恒治氏は副会長・CIO継続 | 関連記事をもっと読む )
エンジンや変速機、関連部品を供給する企業など、従来の内燃機関車を前提としたサプライチェーンは、全面電動化による構造変化の影響を強く受ける。
BEVは駆動システムが内燃機関車と異なり、必要となる部品の種類や数も変わる。
政策によって短期間で内燃機関車からの全面撤退を求めれば、メーカーは巨額の資本再配分を迫られ、既存サプライヤーも受注減少や工場閉鎖に直面する可能性がある。
一方、ドイツメーカーのBEV市場での競争力も、当初期待された水準に十分達していないとの指摘がある。
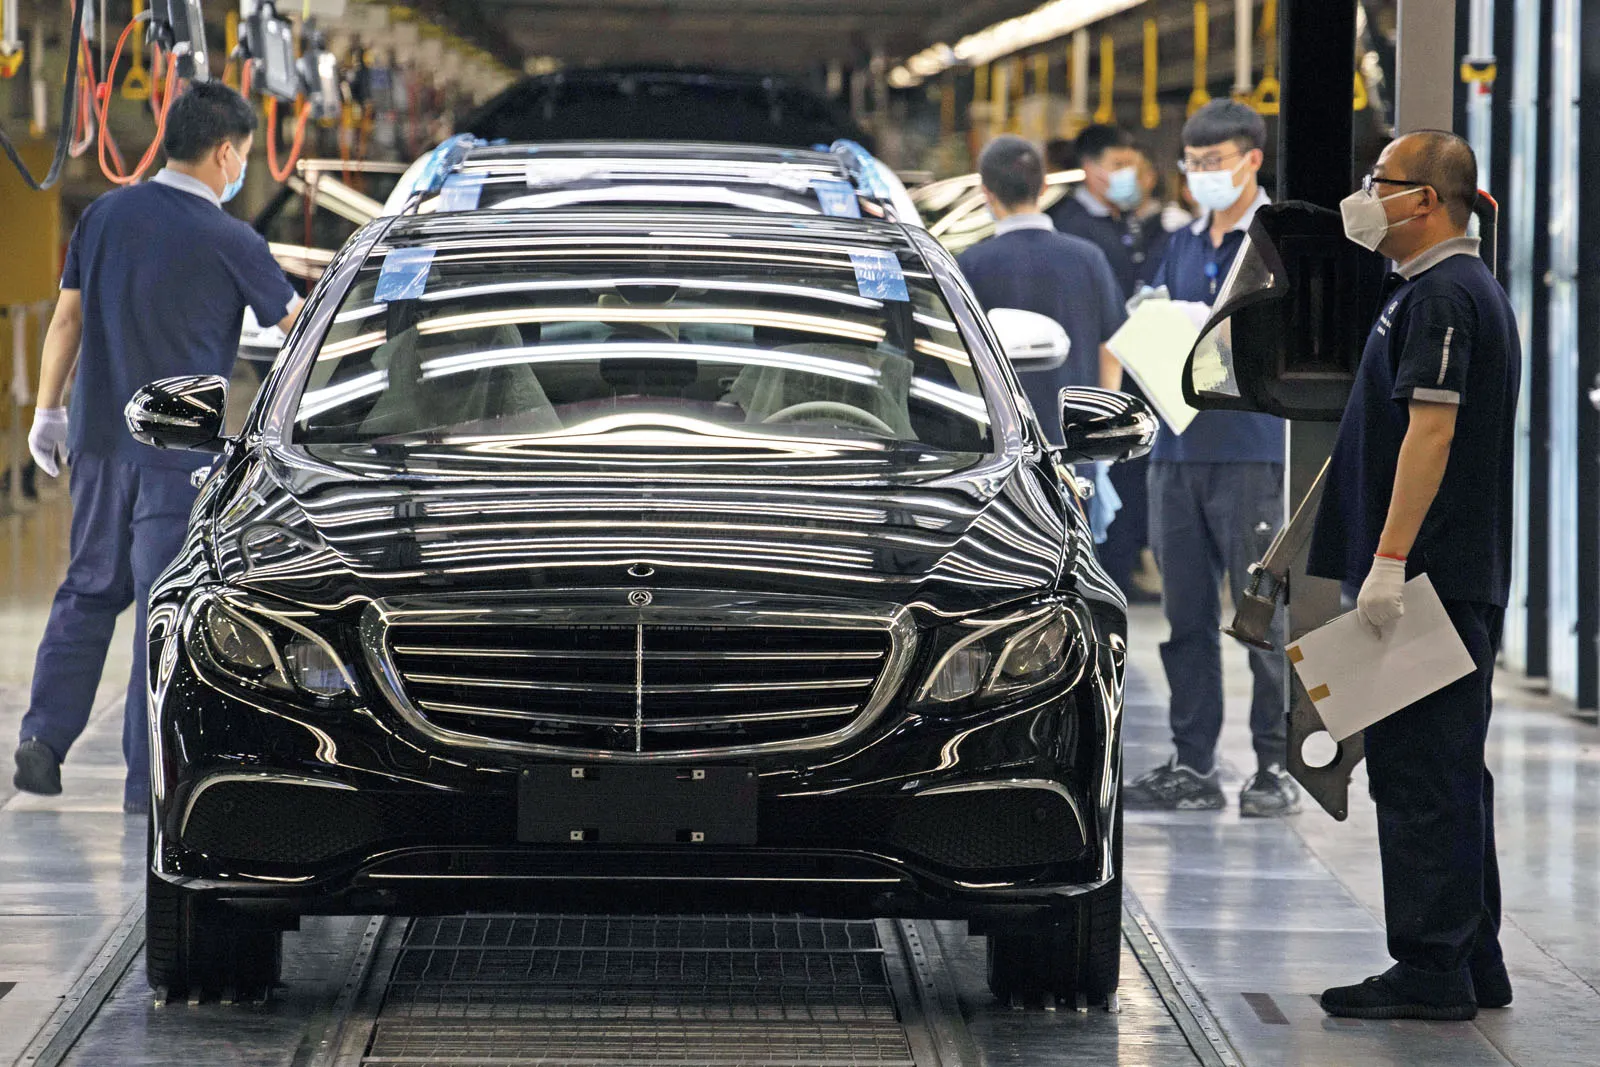
メルツ首相は2025年11月、欧州委員長への書簡で、EV需要がメーカーの想定を下回り、産業にはより大きな政策上の柔軟性が必要だと訴えた。
2025年1~9月にはVWグループ、メルセデス・ベンツ、ステランティスなど欧州メーカーの一部で、販売全体に占めるBEV比率が当時のEU平均16%を下回っていた。
一方、2026年1~9月にはEU全体のBEVシェアが22.7%まで上昇している。
つまり、市場そのものが止まっているわけではない。むしろ欧州ブランドが成長するEV市場の利益を十分につかめない一方、中国ブランドが存在感を高めていることが大きな問題となっている。
米国の関税も欧州メーカーの収益を圧迫する。
EUと米国の貿易合意に基づき、EUから米国へ輸出する自動車の関税は15%となり、従来の2.5%を大きく上回る。
海外市場への依存が大きいメーカーにとって、追加的な負担となっている。
そのためドイツは2035年政策に柔軟性を持たせ、メーカーがBEV投資、内燃機関車事業の縮小、サプライチェーン再編を短期間に同時に進める負担を和らげたい考えだ。
フランスの事情はやや異なる。
ルノーのEV展開は比較的順調で、乗用車販売に占めるEV比率はすでに4分の1近くまで上昇しているため、フランスは当初、2035年目標そのものの大幅な緩和には慎重だった。
一方でフランスは、「メード・イン・ヨーロッパ」の条件を政策に盛り込み、域内の部品・電池サプライチェーンを守ることを重視する。
欧州の電動化が進む過程で、市場と製造拠点を中国企業に大きく奪われることを防ぐ狙いがある。
トヨタは欧州でもマルチパスウェイ戦略を維持
欧州の政策論議が変化する中、トヨタの欧州事業も注目される。
トヨタの欧州部門は、電池コストや電力供給、各国市場の違いを踏まえると、2035年までにEUのすべての車格をBEVへ全面転換することは、実際の市場状況と必ずしも一致しないとの見方を示してきた。
これは、トヨタがBEVを放棄していることを意味しない。
2026年1~9月のトヨタとレクサスの世界BEV販売は30万9766台に達し、前年同期比127.4%増となり、すでに2025年通年の販売台数を上回った。
欧州では同期間、トヨタ・モーター・ヨーロッパの販売台数が93万6042台と前年同期比0.6%増え、1~9月として過去最高を記録した。
HEVやPHEV、BEVなどを合わせた電動車は81万3623台で、販売全体の87%を占めた。 (関連記事: トヨタ新体制を正式決定 近健太社長が代表取締役に、佐藤恒治氏は副会長・CIO継続 | 関連記事をもっと読む )
BEV販売は10万4832台で前年同期比136%増となった。
こうした数字は、トヨタがHEVを主要な販売基盤としながら、BEVのラインアップも拡大していることを示している。
2026年2月、トヨタは財務部門での経験が長い近健太氏が社長兼最高経営責任者(CEO)に就任すると発表し、4月1日付で新体制へ移行した。
前社長の佐藤恒治氏は副会長兼チーフ・インダストリー・オフィサー(CIO)となり、豊田章男氏は引き続き会長を務めている。
近氏も、内燃機関、HEV、BEV、水素など複数の技術を並行して進めるマルチパスウェイの基本方針を引き継いでいる。
欧州議会で今後採決へ 2035年政策にはなお不確定要素
EUの2035年の新車CO2規制の見直しは、現在も立法手続きの途中にある。
現行法は2035年以降、2021年比100%のCO2排出削減を求めている。
欧州委員会は2025年12月、これを90%へ変更し、残る10%についてEU域内の低炭素鋼や合成燃料、バイオ燃料などを通じた補償を認める案を提示した。
これに対し独仏は2026年10月、90%という水準は維持しながら、残る10%の補償をメーカーに義務付けないことや、PHEVや再生可能・低炭素燃料を使う車両に一段の柔軟性を与えることを求めた。
規制緩和を支持する側は、欧州自動車産業が中国企業との競争、米国関税、高額な転換コストに直面している中、単一の技術路線を強制すれば工場閉鎖や雇用喪失を加速させかねないと主張する。
欧州議会最大会派の欧州人民党(EPP)のマンフレート・ウェーバー党首も、より技術中立的な政策を支持している。
一方、反対する側は、2035年目標の緩和が欧州のEV産業の長期的な競争力を弱め、企業のBEV投資を減速させる可能性があると主張する。
環境団体「トランスポート・アンド・エンバイロメント」(Transport & Environment、T&E)は独仏案を厳しく批判し、規制緩和はEVへの投資や普及を遅らせると訴えている。
すでにBEVへ大規模な投資を進めてきたボルボ・カーズも、2035年規制が緩和される方向に懸念を示している。
英国政府も2035年に向けた新車の電動化政策を維持する姿勢を示している。
合成燃料やバイオ燃料も政策論争の焦点だ。
支持する側は、こうした燃料を使えば既存の内燃機関技術を脱炭素化の選択肢として残せると主張する。
一方、反対派は、合成燃料は現時点で生産量が限られコストも高く、大衆市場の主要燃料になるには課題が多いと指摘している。
また、合成燃料やバイオ燃料を使う内燃機関車も、走行時には排気管からCO2を排出する。
政策上の論点は、燃料を製造してから使用するまでのライフサイクル全体で排出をどこまで削減できるかであり、内燃機関そのものがCO2を排出しなくなるわけではない。
欧州議会の立法進捗資料では11月下旬の本会議採決が見込まれている一方、報道では日程が12月にずれ込む可能性も伝えられている。
その後も欧州議会と加盟国政府の間で最終条文を協議する必要があり、制度の最終的な形が決まるまでにはなお時間を要する。
独仏による追加緩和案の提示から、欧州の大手自動車メーカーによる相次ぐ業績見通しの下方修正、人員削減、事業再編まで、欧州自動車産業は技術路線、国際競争、雇用構造をめぐる大きな転換期にある。
長年、「敵は炭素であり、内燃機関ではない」と訴えてきた豊田章男氏のマルチパスウェイという考え方と重なる論点も、欧州の政策議論で以前より目立つようになっている。
世界を、台湾から読む⇒風傳媒日本語版 X:@stormmedia_jp
編集:梅木奈実 (関連記事: トヨタ新体制を正式決定 近健太社長が代表取締役に、佐藤恒治氏は副会長・CIO継続 | 関連記事をもっと読む )