楽天グループは2026年度第3四半期(7〜9月期)の連結決算を発表した。売上収益は前年同期比10.9%増の6,971億円、事業活動によるキャッシュ・フロー創出力を示すEBITDAは同4.0%増の1,235億円となり、いずれも第3四半期として過去最高を記録した。MNO(移動体通信事業者)サービスの開始後、Non-GAAP営業利益も同25.9%増の486億円で四半期最高を更新した。
各セグメントの堅調な成長に加え、前年に計上したネットスーパー事業の減損損失の反動減もあり、国際会計基準(IFRS)の営業利益は前年同期比396.3%増の395億円と大幅な増益を達成した。
金融事業が2桁成長、楽天カード・銀行・証券が好調
フィンテック事業は売上収益が前年同期比22.1%増の3,060億円、Non-GAAP営業利益が同23.7%増の680億円と二桁成長を遂げた。楽天カードは前年のふるさと納税駆け込み需要の反動を受けつつも、ショッピング取扱高が同7.0%増の7.2兆円に拡大。
楽天銀行は9月末時点で口座数が同8.5%増の1,881万口座、単体預金残高が同11.2%増の13.6兆円に達し、日銀の政策金利引き上げに伴う金利収益の伸長も寄与した。楽天証券は9月末の総合口座数が同15.3%増の1,483万口座(11月に1,500万口座を突破)、NISA口座数が同23.0%増の827万口座となり増益を牽引した。
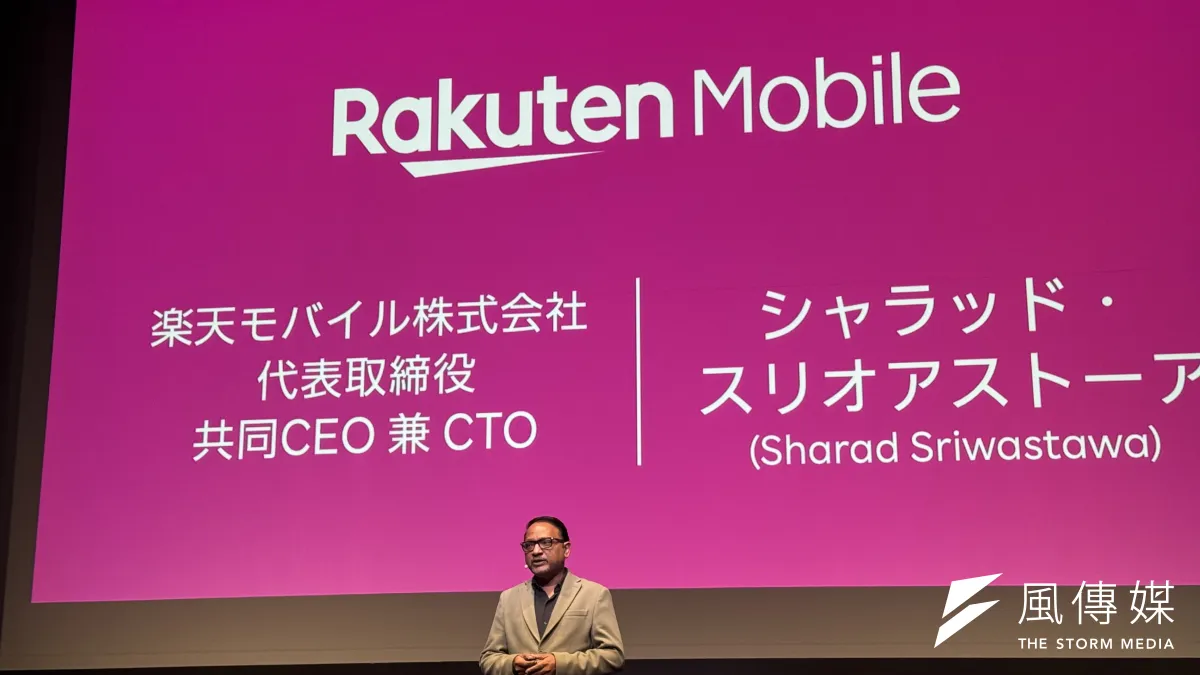
モバイル事業は売上収益が前年同期比18.3%増の1,404億円、Non-GAAP営業損失は前年同期比で100億円改善し、287億円に縮小した。楽天モバイル単体の売上収益は同17.1%増の1,114億円、Non-GAAP営業損失は同70億円改善の303億円、EBITDAは同11.8%増の87億円となった。
全契約回線数は9月末時点で前年同期比172万回線純増の1,105万回線へ拡大。正味ARPU(1契約当たりの平均収入)は同74円増の2,545円に上昇し、データ利用量やオプション付帯率の伸びが収益改善を支えた。
国内ECは実質9%増、広告事業も増収
インターネットサービス事業は売上収益が前年同期比0.7%減の3,473億円、Non-GAAP営業利益は投資事業における一部保有株式の評価損が響き同31.3%減の164億円となったものの、同事業を除くと同20.1%増の339億円と増益基調を維持した。
国内EC流通総額は同0.6%増の1兆6,873億円で、前年同期のふるさと納税駆け込み需要を除いた実質ベースでは同9.0%増と好調に推移した。広告事業全体の売上収益もトラベル関連が寄与し同11.1%増の671億円となった。
財務面では、2026年10月に国内ホールセール債およびリテール債で総額4,000億円を発行し、2027年に償還を迎えるシニア債の資金手当てを完了した。今後も永久劣後債の発行準備を進めるなど、2027年の社債償還に向けて前広に資金を確保し、柔軟な資金コントロールを図る方針を示している。
世界を、台湾から読む⇒風傳媒日本語版 X:@stormmedia_jp (関連記事: 楽天が11月14日に「Rakuten AI Technology Conference 2026」を開催 AIによる能力拡張と社会変革を探究 | 関連記事をもっと読む )
編集:小田菜々香