機体に「台湾製」のラベルを貼ること自体は難しくない。難しいのは、分解したときに電池セル、正極・負極材料、黒鉛(グラファイト)、レアアース(希土類)磁石、フライトコントローラーの部品が実際にどこから来ているかだ。「非レッド・サプライチェーン」(中国製部品・材料を排除した供給網)には確かに国家安全保障上の必要性がある。しかし、明確な定義、代替のスケジュール、市場規模の裏付けがないまま全面的な「脱レッド」を進めれば、コストが跳ね上がるだけで、実際にはリスクを下げられない恐れがある。
ドローンを分解すると、「非レッド」はスローガンから部品表に変わる 一見単純な4枚ローターのクアッドコプター型ドローンでも、分解すれば少なくともフレーム、プロペラ、ブラシレスモーター、電子速度制御装置(ESC)、電池、フライトコントローラー、衛星測位装置、慣性計測装置(IMU)、データリンク、送信機(リモコン)、カメラ、地上管制局で構成される。軍用システムであれば、さらに暗号化通信、妨害に強い航法装置、赤外線画像装置、ミッションコンピューター、弾頭が加わる。そしてそれぞれの部品の背後には、材料、半導体、ファームウェア、ソフトウェア、生産設備がつながっている。
このため、「非レッドのドローン」にはさまざまな定義があり得る。機体全体を中国企業が製造してはならない、フライトコントローラーや通信、データを中国のシステムに握られてはならない、主要部品はすべて中国由来であってはならない、あるいは鉱物・材料から組み立てまで中国を完全に排除する――といった具合だ。この4つの基準は、安全保障上の効果もコストも実現可能性もまったく異なるが、しばしば同じ「非レッド」というラベルの下で混同されている。
「台湾が初日から全部品で中国を完全に排除するよう求めれば、コストと規模で競争力のある産業を短期間で築くことはほぼ不可能だ」。ある業界関係者はこう明かす。もっとも、この関係者が反対しているのは国産化の方向性そのものではない。代替サプライチェーンが成熟する前に、一足飛びの全面的な脱レッドを政策の実績として扱うことに異を唱えているのだ。
関係者は例として、安全保障上の重要部品ではないプロペラについても、最初から非レッドを強調すべきなのかと疑問を呈する。
「金型を一つ作って数百個を生産するのと、深圳の業者が金型一つで数万個を作るのとでは、コストの差は天と地ほどある」と語った。
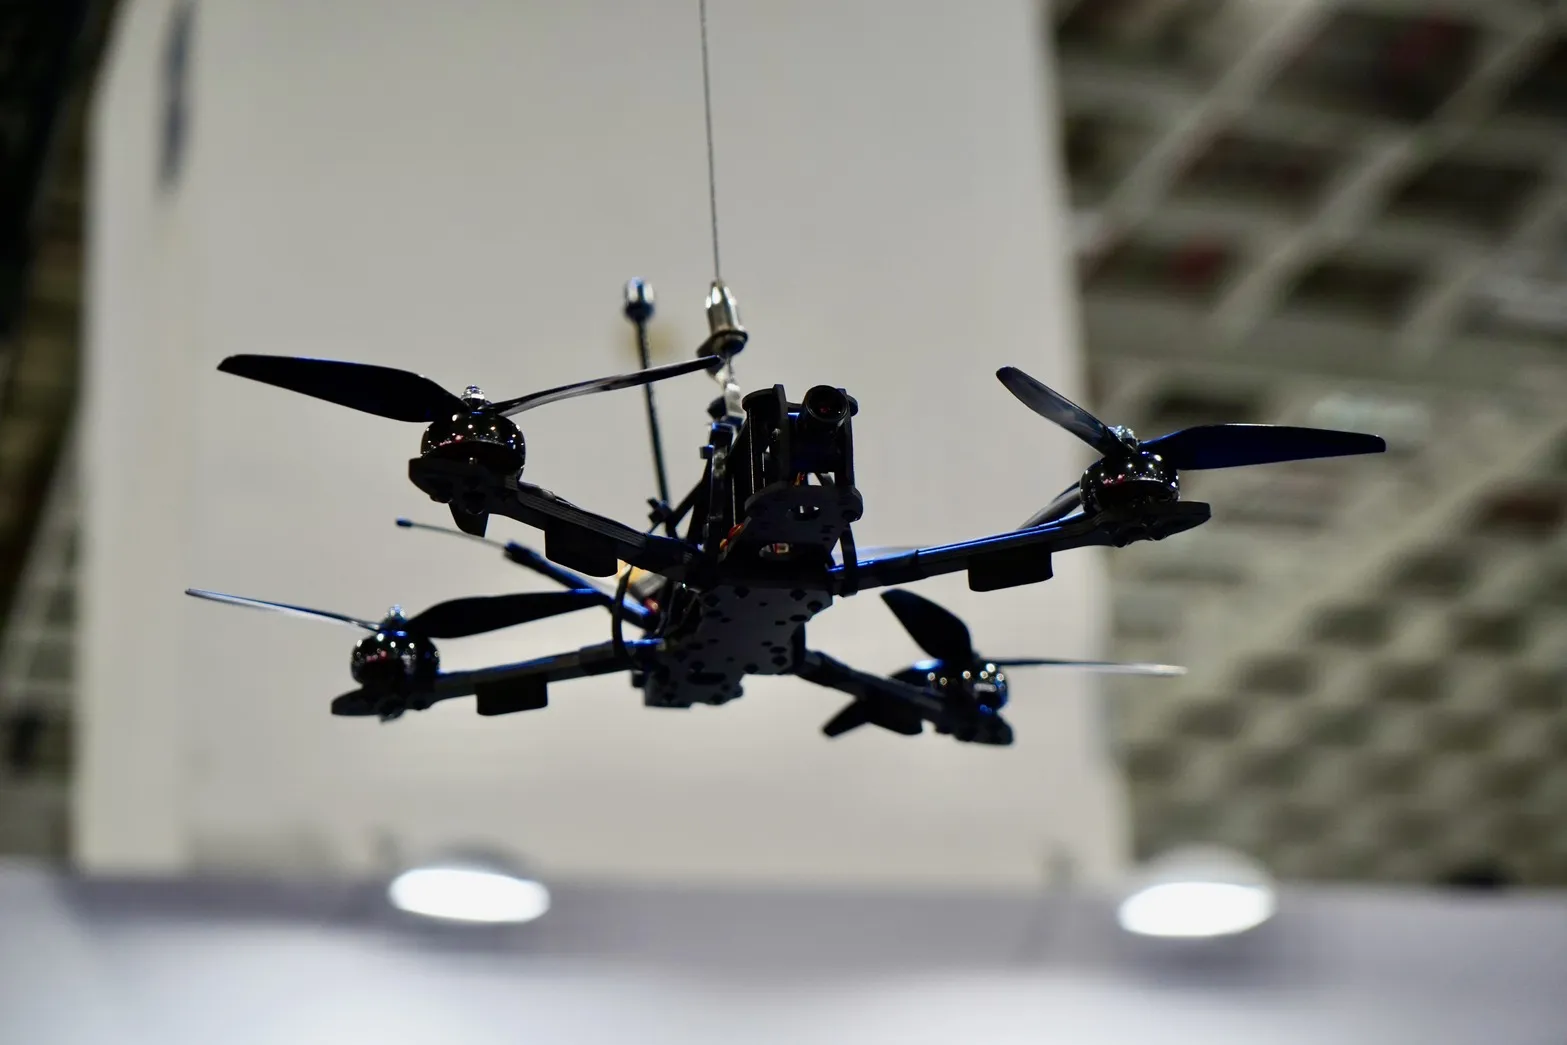
一見すると単純な構造に見えるドローンだが、実際には数多くの複雑な部品で構成されている。写真はクアッドコプター型ドローン「Viper」。(資料写真、張曜麟撮影)
DJIを支える完全なエコシステム――レアアース、電池、受託生産モジュール、消費者市場 中国は現在、世界で最も裾野が広く、規模の大きいドローン製造拠点とみられている。ここでいう「裾野が広い」とは、レアアースの分離、永久磁石材料、リチウムイオン電池の材料とセルから、ブラシレスモーター、ESC、フライトコントローラー、IMU、カメラレンズ、映像伝送、アンテナ、コネクター、炭素繊維、プラスチック金型に至り、最終的には機体の組み立て、試験、物流、各種の用途市場までがつながっていることを指す。
個別のセンサーや半導体、軍用システムでは他国の方が先進的な場合もあるが、中国の強みは、ほとんどの部品を同じ製造ネットワークの中で調達でき、低コストで迅速に増産できる点にある。
このサプライチェーンは、川上の材料から川中の部品、川下の完成機まで広がっている。川上にはレアアース精錬、ネオジム磁石(ネオジム・鉄・ホウ素磁石)、リチウムイオン電池の正極・負極材料とセルがあり、川中にはモーター、ESC、フライトコントローラー、通信モジュール、レンズ、ジンバル、高周波(RF)部品がある。川下には中国DJIなどのブランド、多数の受託生産業者やモジュール供給業者、さらに測量、農業、物流、点検、消費者向けの市場が控える。巨大な内需があるため、新製品はまず国内で試験飛行と改良を重ね、成熟した部品を世界に輸出することができる。
中国DJIは世界のドローン市場で高いシェアを占め、米国の地方警察や消防機関でも広く使われている。(資料写真、AP)
ドローンは中国サプライチェーンを避けて通れず 「低空経済」は海外拡張戦略に こうした集中ぶりは、ロシア・ウクライナ戦争の戦場で最も直接的に裏付けられた。米戦略国際問題研究所(CSIS)は2025年の研究で、小型のクアッドコプターから長距離の徘徊型弾薬(ロイタリング・ミュニション)まで、ロシアとウクライナの双方が使うシステムのほぼすべてに、中国の工場や精錬体系に由来する材料・部品が含まれていると指摘した。
米マサチューセッツ工科大学(MIT)の研究者による調査でも、戦場でよく使われるFPV(一人称視点)ドローンを構成する部品の大部分が中国製であることが示された。機体がウクライナやロシア、その他の国で組み立てられていても、電池、モーター、コントローラー、映像伝送装置、磁性材料は、多くの場合、中国のサプライチェーンに行き着く。
中国の優位は工場の密集度だけでなく、世界市場での規模にも表れ始めている。英字媒体「日経アジア(Nikkei Asia)」は中国税関総署のデータを引用し、2026年上半期に中国が輸出したドローンは計242万機で、前年同期比26%増だったと報じた。同期間に中国から米国へのドローン輸出は4割以上減ったが、新興市場での需要増がその穴を完全に埋めた。この数字は部品ではなく完成機の機数を集計したもので、米国が規制を設けても中国ドローン産業の世界的な規模を揺るがすには不十分であることを示している。
輸出先の動向からも、中国が「低空経済」(ドローンや「空飛ぶクルマ」など低高度の空域を活用する産業)と巨大経済圏構想「一帯一路」を組み合わせ、一つの海外拡張戦略に仕立てていることがうかがえる。
2026年上半期、中国のフィリピン向けドローン輸出は68%増、ドイツとマレーシア向けは2倍以上に増え、パキスタン向けは13倍に急増し、カンボジア向けに至っては163倍に膨らんだ。中国の戦略は、東南アジアに完成機を輸出して物流網を築き、中東にはパイプライン点検用ドローンを供給し、さらに農業用・貨物用ドローンをアフリカに売り込むというものだ。
DJI製の農業用ドローンの世界での使用台数は、2026年6月末時点で70万機を超え、3年間で倍増した。巨大な農業、測量、物流、インフラ点検の市場が、中国の供給業者に値下げ、改良、増産の余地を生み出し続けている。
2026年上半期だけで、中国は計242万機のドローンを輸出した。米国向けは大幅に減少した一方、新興市場での需要は大きく伸びている。(資料写真、AP)
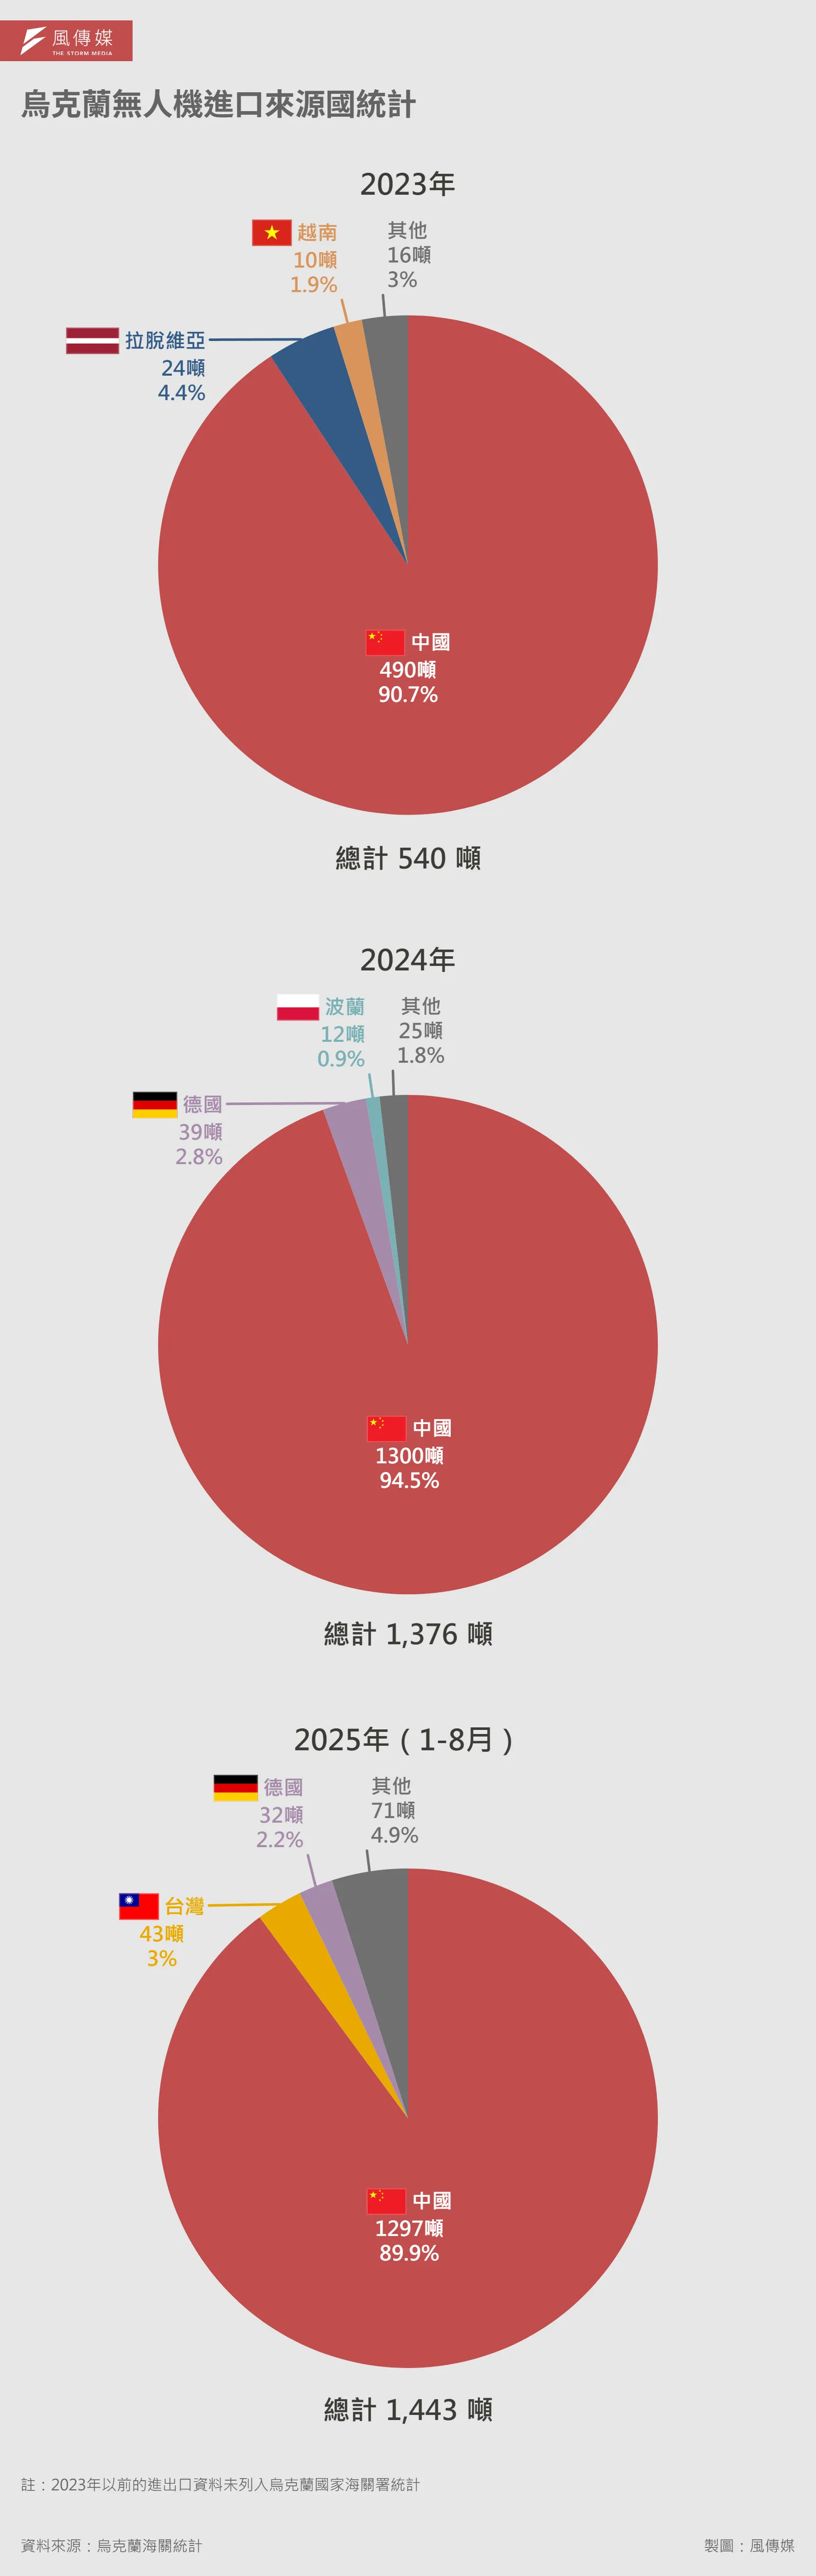
国内生産とは矛盾せず ウクライナは「完成機」の9割を中国から輸入 改めてロシア・ウクライナ戦争の戦場に目を向けると、この優位は同様に鮮明だ。ウクライナ国家税関のデータによると、2023年にウクライナが輸入した完成品の無人航空機は540トンで、うち490トン(90.7%)が中国からだった。2024年には総量が1376トンに増え、中国が1300トン(94.5%)を占めた。2025年1〜8月の輸入量は1443トンとすでに2024年通年を上回り、中国が引き続き1297トン(89.9%)を占め、台湾は43トン(3%)で2位だった。ここでの単位は機数ではなく重量で、集計対象は完成品の無人航空機である。
ウクライナの無人航空機の輸入元別統計。(出所:ウクライナ税関統計/風傳媒作成) ウクライナは国内での組み立て・製造を大幅に拡大する一方で、依然として中国から大量の完成機を輸入しているが、両者は実は矛盾しない。戦争の需要は百万機単位で計算され、国内の生産ライン、完成機の輸入、海外製部品は同時に存在し得る。
さらに注目すべきは、中国が完成機の輸出規模を持つと同時に、電池、モーター、フライトコントローラー、映像伝送装置、磁性材料の供給も大量に握っていることだ。しかも民生市場が、この体系の研究開発、金型、生産ライン、アフターサービスのコストを分担している。
これこそ、台湾と米国が非レッド・サプライチェーンを構築する際に最も越えがたいハードルである。置き換えなければならないのは決してDJIの機体1機だけではなく、市場の力で自律的に回る産業エコシステム全体なのだ。
このため、非レッド・サプライチェーンの構築は、完成機のブランドを1社入れ替えるよりはるかに難しい。台湾や米国は、中国製以外の電池、モーター、フライトコントローラーを一つずつ見つけることはできても、供給業者間の仕様調整、迅速な試作、品質検証、大量納入の能力を改めて築き直さなければならない。
重要なコネクター一つ、高放電レートの電池セル一種類、特定の磁性材料一つが欠けるだけで、生産ライン全体が止まりかねない。
「だから非レッドの本当の課題は、中国の外で、互いに連携し、継続的に値下げし、迅速に改良できる産業ネットワークを再構築することにある」と業界関係者は分析する。
ウクライナは国内でドローンの組み立て・製造能力を大幅に拡大する一方、中国からも大量の完成機を輸入している。(資料写真、AP)
電池は寧徳時代(CATL)だけではない 真のリスクは材料チェーン全体に潜む 電池の分野では、中国の寧徳時代(CATL)が世界最大級の車載電池メーカーの一つである。業界には「世界のドローン用電池の85%はCATL製」との説があり、ドローンのサプライチェーン関係者からは「電池の正極材料は99%が中国から来ている」との声さえ聞かれる。
国際エネルギー機関(IEA)のデータによると、2025年に中国は世界の電気自動車(EV)用電池セル生産の8割以上、正極活物質の約85%を占め、負極活物質に至っては9割を超えた。これらはEV用電池サプライチェーンの統計であり、そのままドローン用電池の市場シェアとみなすことはできないが、リチウムイオン電池の材料、黒鉛、化学処理、セル製造が中国に高度に集中していることを十分に示しており、川上の集中リスクが確かに存在することを物語っている。
業界関係者によると、台湾は電池モジュール、電源管理、パッケージングを手がけることができ、ドローンの需要に合わせて高放電レート、低温対応、安全性などの仕様を設計することもできるが、いずれも量は多くない。川上の電池セル、正極・負極材料、黒鉛が依然として中国由来であれば、サプライチェーン全体が完全に非レッドだと主張するのは難しい。
さらに厄介なのは、代替供給源は一般に生産量が少なく価格も高いうえ、寿命、安全性、飛行の各試験を改めてクリアしなければならないことだ。これが、全面的な脱レッドが最初に突き当たるコストの壁である。
業界では、世界のドローン用電池の85%が中国の電池大手、寧徳時代新能源科技(CATL)製だとの見方もある。(資料写真、AP)
ドローン用モーターは台湾の突破口か 鍵を握るのはなお中国の磁性材料 電池以外では、ドローン用モーターは台湾の伝統的な機械・電機産業がすぐに参入できる分野に見えるが、悪魔は細部に宿る。高出力密度のブラシレスモーターにはネオジム磁石などのレアアース永久磁石材料が必要で、磁石の性能は重量、効率、航続距離、搭載能力(ペイロード)を直接左右する。モーターは台湾で設計、巻線、加工、組み立てができても、レアアースなどの磁性材料は中国を避けて通れない。
IEAの統計では、中国は2024年に世界の焼結永久磁石生産の約94%を占めた。2025年版の「世界重要鉱物見通し(Global Critical Minerals Outlook)」も、戦略的に重要な20種の鉱物のうち19種で中国が最大の精錬国であり、平均シェアは約7割に上ると指摘している。この優位は鉱山だけに由来するものではなく、分離、精錬、合金、磁性粉末、焼結、設備が長年かけて形成した産業集積によるものだ。
これは、台湾が「モーター国家チーム」の結成を宣言するだけでは問題が解決しないことも意味する。安定したレアアースの調達先、リサイクル能力、安全在庫がなければ、中国が輸出を制限した際に国内のモーター生産が止まる恐れがある。
言い換えれば、真の自立とは、すべての鉱物を台湾で採掘することと解釈する必要はないが、調達先を多様化し、材料を追跡可能にし、主要仕様には第2の供給業者を確保し、サプライチェーンが途絶した後にどれだけ持ちこたえられるかを把握しておかなければならない。
中国は現在、レアアースの採掘、生産、精錬・加工で世界最大の規模を持つ。写真は江西省贛県のレアアース鉱山。(資料写真、AP)
中国の強みは安い人件費ではない ねじ1本が足りなくてもすぐ補える 総じて言えば、中国のドローン産業で最も模倣が難しいのは、特定の企業や特定のフライトコントローラーではなく、深圳と珠江デルタに形成された完全なエコシステムである。
業界関係者によれば、深圳のドローン・サプライチェーンは、電池、モーター、磁石、ESC、レンズ、通信モジュール、プラスチック部品から完成機の組み立てまで、供給業者が比較的短い距離の中に集まっている。設計変更が必要になれば、エンジニアはすぐに代替部品を見つけられ、少量の試作と大量生産も同じネットワークの中でつなぐことができる。
台湾は半導体、プリント基板(PCB)、サーバー、精密製造で強みを持つが、部品のそろい具合、価格、納期の速さでは必ずしも深圳に太刀打ちできない。政策が数社の完成機メーカーへの補助にとどまり、電池セル、磁性材料、ベアリング、センサー、コネクター、通信、ファームウェアに同時に手を打たなければ、最終的には「名ばかりの国産」が生まれかねない。外装、組み立て、ブランドは台湾にあっても、コストと供給の安全を本当に左右する部品は輸入頼み――という状態だ。
このため業界からは、最も現実的な二つの問題が提起されている。第1に、台湾製ドローンは価格面でどう中国製品と競争するのか。第2に、政府調達が終わった後、どこに売るのか。
中国製品の販売価格が台湾メーカーの生産コストを下回るなら、政府は国家安全保障の予算で一定の生産能力を維持することはできても、補助金だけで世界市場を築くのは難しい。
非レッド・サプライチェーンを成り立たせるには、まず安全にはもともとプレミアム(割増コスト)が伴うことを認めたうえで、国がどの部分のリスクにいくら支払う用意があるのかを決めなければならない。
中国のドローン産業で最も模倣が難しいのは、個々の製品ではなく、製造を支える完全な産業エコシステムだ。写真はイメージ。(資料写真、AP)
米国は脱中国を法制化 非レッドは「中国材料を1グラム残らず排除」することではない 米国が脱中国化を進める背景には、明確な安全保障上の理由がある。2023年の「米国安全ドローン法(American Security Drone Act)」は2024会計年度国防権限法(NDAA)に盛り込まれ、特定の外国企業・団体が製造・組み立てたドローンの連邦機関による調達や運用を制限した。
2025年にはホワイトハウスが大統領令「米国のドローン優位性の解放(Unleashing American Drone Dominance)」を発令し、国内産業の強化と外国供給源への依存低減をさらに求めた。米国防総省の国防イノベーション・ユニット(DIU)は「ブルーUAS(Blue UAS)」制度を設け、ハードウェア、ソフトウェア、サイバーセキュリティー、サプライチェーンの審査も行っている。
しかし、米国の法規は実際の制度設計において、適用範囲、例外、免除を含んでおり、研究、試験、電子戦、サイバーセキュリティー分析などの用途は特定の条件下で例外扱いできる。
これは重要な事実を反映している。信頼できるサプライチェーンとはリスクを管理する制度であり、すべての材料について中国由来かどうかを一律に問うものではない。フライトコントローラー、通信、データ送信、ファームウェアは遠隔操作や情報漏洩の直接的なリスクに関わるため、一般的なねじや外装、機微度の低い部品よりも優先して置き換えるべきだ。
台湾に必要なのは、沿岸、海峡横断、偵察、通信中継、長距離攻撃といった任務に応じて階層化された無人機体系である。
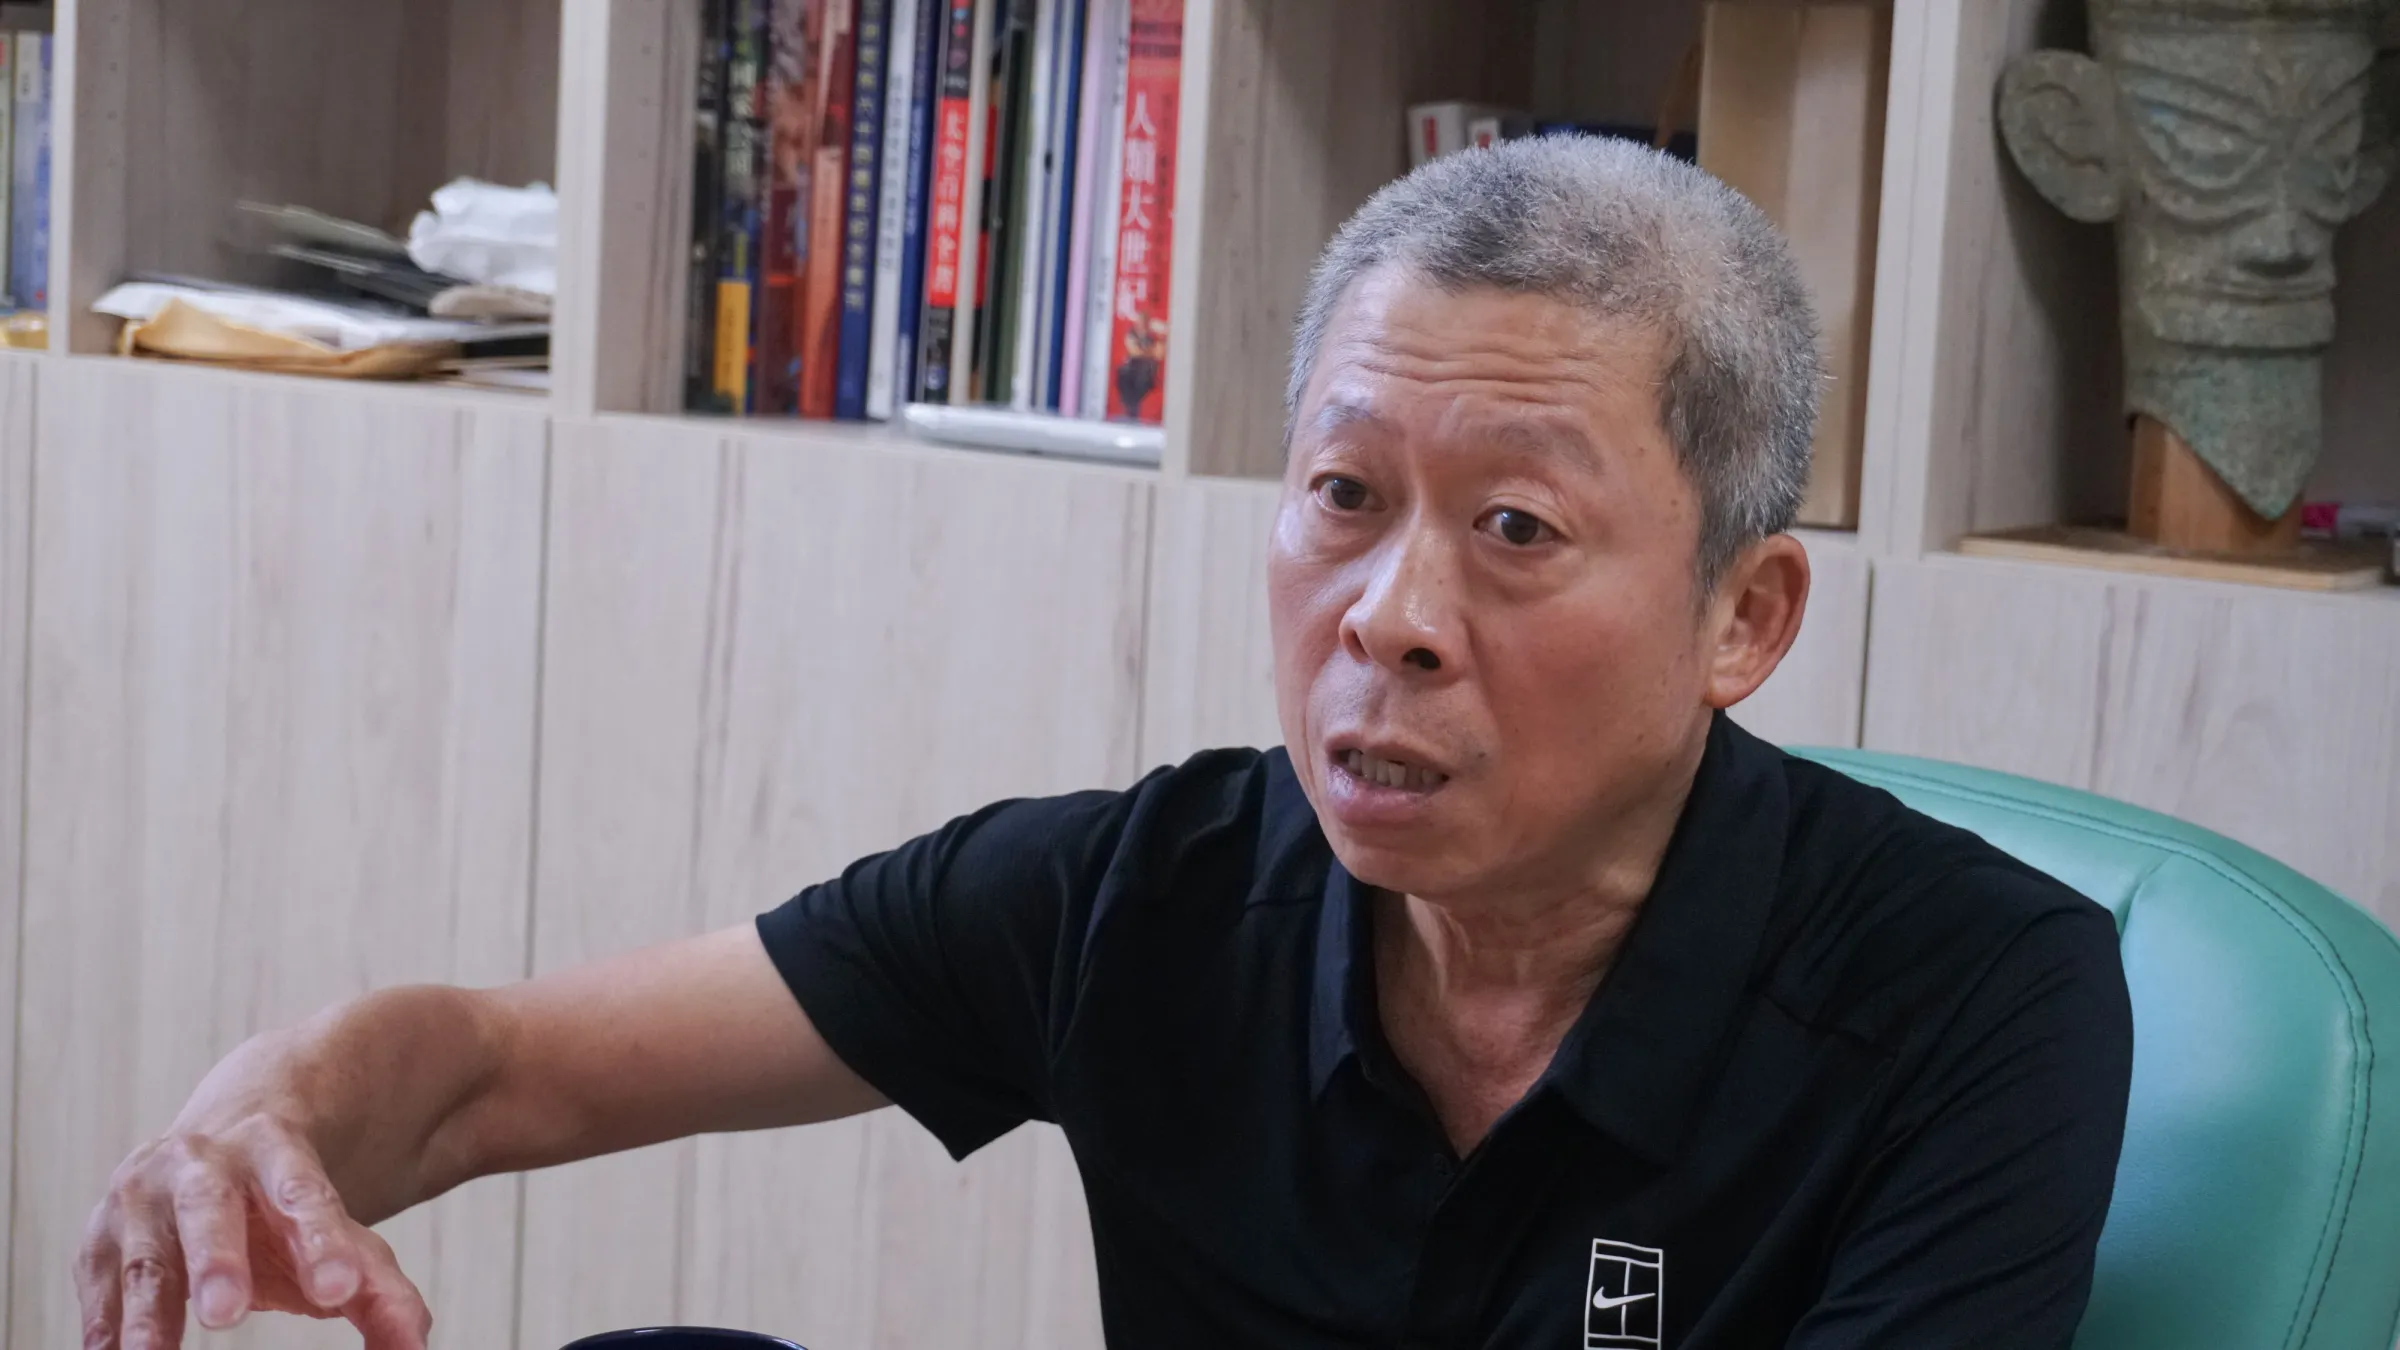
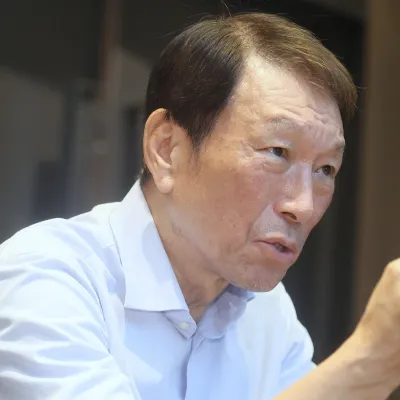
国家中山科学研究院(中科院)航空研究所の齊立平・前所長は、非レッドの要求も任務のリスクに応じて区別すべきだとの見方を示す。実際に作戦ネットワークに入り、機密データに触れるシステムには最高水準を適用し、純粋な訓練や初期段階の試験については隔離された環境と移行期の規範を設けることができるという。
国家中山科学研究院(中科院)航空研究所の元所長、齊立平氏はインタビューで、「非レッド」の要件は任務のリスクに応じて区別すべきだと指摘した。(蔡親傑撮影)
「草船借箭」は移行期の戦略となり得るか 4段階で供給網の自立へ 業界関係者の中には、台湾は現段階では「草船借箭(そうせんしゃくせん)」(三国志の故事。諸葛亮がわらを積んだ船で敵の矢を受け止めて集めたとされることから、相手の資源を逆に利用する策を指す)の戦略を採るべきだとの提言もある。
成熟し、安価で入手しやすい製品をまず操作訓練、試験環境の整備、戦術の検証に使い、その後、安全保障上のリスクに関わる重要部品を段階的に置き換えていくという考え方だ。
この主張に一理があるのは、ドローンの戦力には飛行時間と失敗経験の蓄積が必要だからだ。国産サプライチェーンが成熟していない段階で、全面的な脱レッドによって訓練機が高価になりすぎ、数も少なくなれば、部隊は基本的な訓練すら始められない恐れがある。
ただし、「草船借箭」には終着点がなければならない。
第1段階では、フライトコントローラー、通信、航法、データ保存、地上管制局のサイバーセキュリティー上のリスクを優先的に取り除く。
第2段階では、同盟国とともに電池セル、磁性材料、赤外線装置、主要センサーの代替供給源と安全在庫を確保する。
第3段階では、共通規格、長期調達、第2供給業者制度によって国内の生産ラインを維持する。
第4段階では、ブルーUASなど米国の調達・評価枠組みに対応し、同盟国の市場に参入することで、自立したサプライチェーンがいつまでも台湾政府の購入に頼らずに済むようにする。
台湾が「非レッド」をプレゼン資料に掲げるだけで、部品の調達元、代替の進捗、コスト差、輸出のハードルを示さなければ、自立型サプライチェーンは容易に政治スローガンにとどまってしまう。
逆に、政府が非レッドを透明なリスクマップに落とし込み、どの部品を直ちに置き換えるべきか、どれに移行期間を設けられるか、どれに国際協力が必要かを明確にし、実際の発注で最低限の生産能力を支えるのであれば、それは真の国家戦略となるだろう。
台湾が中国・深圳のドローン製造拠点を一夜にして複製することはできないし、あらゆる材料で孤立した自給自足を追求する必要もない。
真の自立とは、自分が誰に、どの程度依存しているのかを知り、供給が途絶えたときにドローンを飛ばし続けるための別の道があるのかを把握しておくことである。