米国による先端半導体の輸出規制は当初、中国の人工知能(AI)開発を阻む防壁とみられていた。しかし、この地政学的な包囲網は、予想されたように競争相手をスタートラインに封じ込めるには至っていない。
米起業家のイーロン・マスク氏はこのほど、中国中央テレビ(CCTV)のインタビューで、中国の大規模AIモデルの進歩は驚くべきものだと率直に語った。
マスク氏は、計算資源が厳しく制限される環境下でも、中国のモデル性能は依然として世界のトップ水準に迫っていると指摘。さらに、中国が2~3年以内に独自の露光技術と半導体製造を通じて、計算資源のボトルネックを打破する可能性があると予測した。
マスク氏の予測が現実のものとなるかは今後の検証を待つ必要があるが、米中ハイテク競争の現状を端的に示している。半導体規制は確かにハードウェア面で中国に制約を与えているものの、アルゴリズムの進化まで止めるには至っていない。
ベンチャーキャピタル「創新工場(Sinovation Ventures)」の会長兼CEOを務める李開復(リー・カイフー)氏も、米ブルームバーグのインタビューで同様の見方を示している。
李氏は、ChatGPTが登場した当初、米国の技術は中国を約3~4年リードしていたが、現在ではその差が半年程度にまで縮まったと推計する。
同氏によると、中国のエンジニアは資源が限られた環境で、計算資源の効率を最大限に引き出すことに長けている。また、中国企業は論文の発表や「オープンウェイト(Open Weights)」モデルを通じて頻繁に互いの成果を共有・検証し、高度に相互連携した「研究開発の勉強会」のような環境を形成している。
こうした制約の中で生き残りを図る強さが、現在の中国AIが制約を乗り越える上での重要な要素となっている。
つまり、中国の取り組みは一つの分野だけで進められているわけではない。モデル・アーキテクチャを最適化する一方、国産GPUの研究開発を進め、同時に国内では大規模な計算資源インフラの整備にも取り組んでいる。
データセンター急増、それでも「計算能力」とは別物 市場調査会社SemiAnalysisが公表したデータは、この競争の構図に物理的なインフラという要素を加えている。
同社の推計によると、2026年末までに中国で供給済みのデータセンター容量は24ギガワット(GW)を突破する見通しだ。さらに約20GWが建設中、30GWが計画段階にあり、全体規模では世界第2位となっている。
しかし、膨大なデータセンター容量が、そのまま最先端の計算能力を意味するわけではない。
現在の中国市場では、明確な構造的不均衡が生じている。従来型のリテール型データセンターは供給過剰で稼働率が低い一方、大規模AIの学習や推論に対応できる高性能なホールセール型データセンターは極めて逼迫している。
中国各地でデータセンター建設が進む一方、大手IT企業が依然として最先端半導体の確保に追われているのは、このためだ。
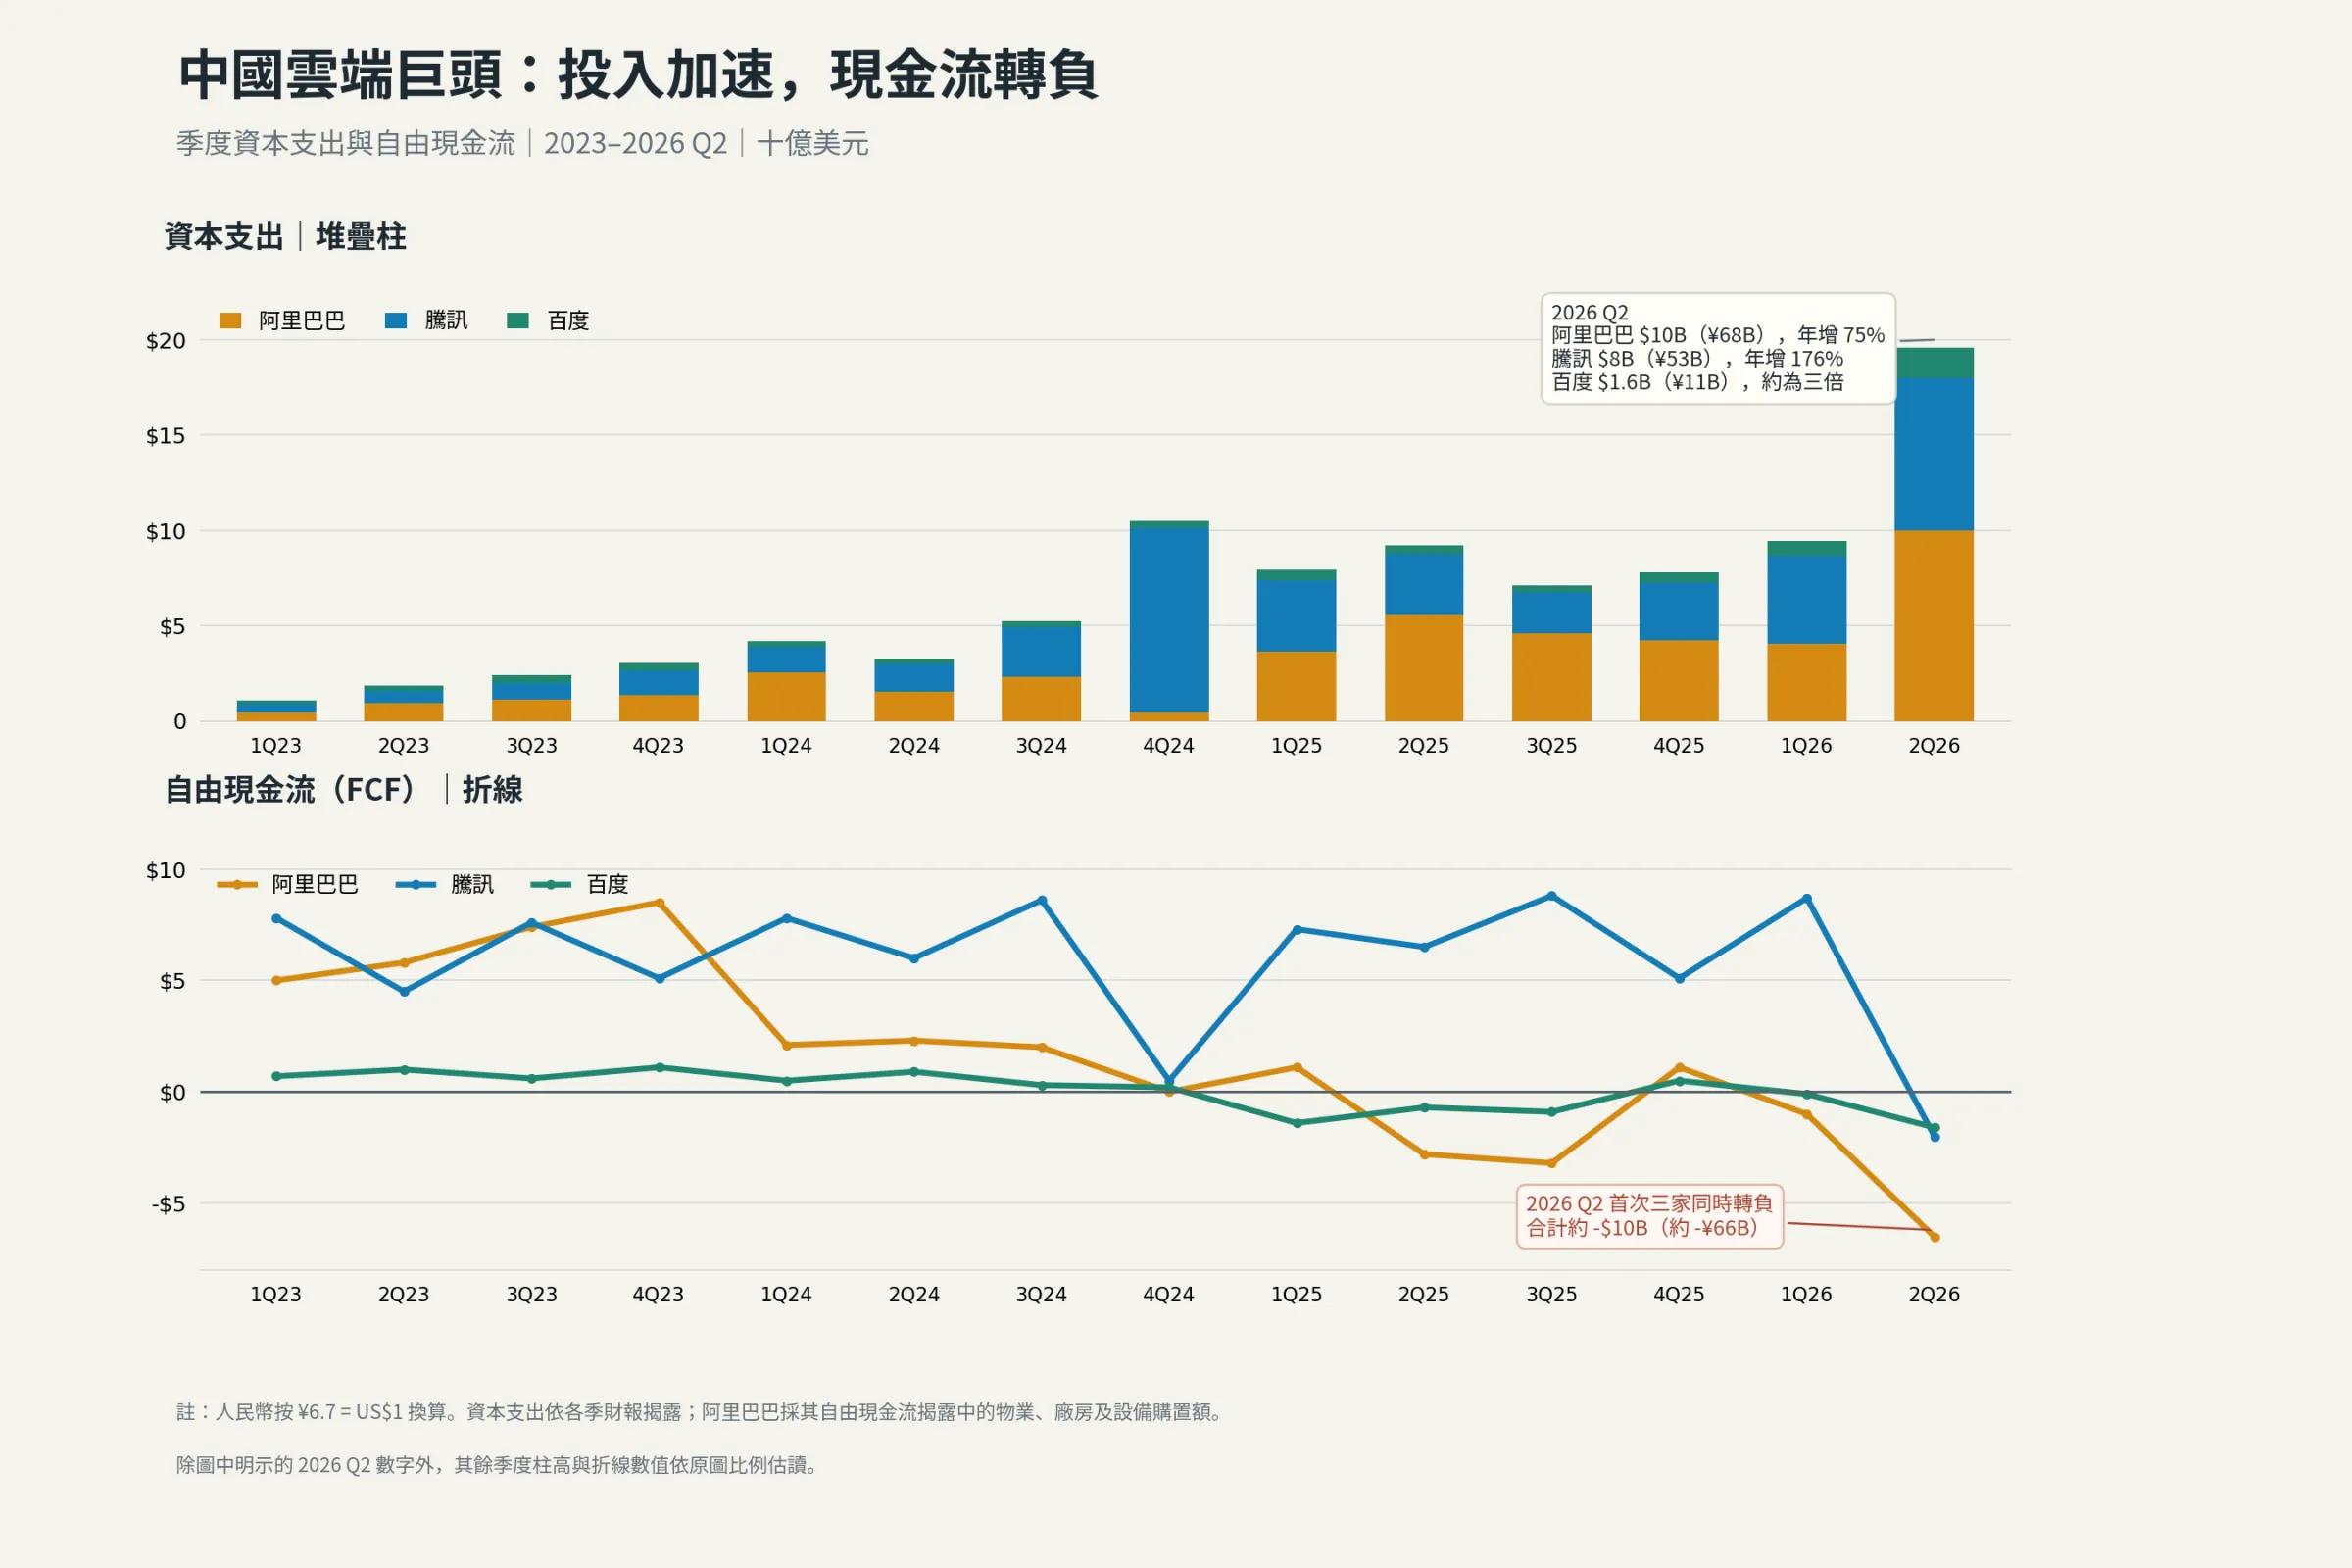
資料:SemiAnalysis 独自半導体の開発を支え、計算資源クラスターを構築するため、百度(バイドゥ)、アリババ、テンセント(BAT)の3社は巨額の設備投資を続けている。
SemiAnalysisの推計では、2026年第2四半期だけで3社の設備投資額は合計約200億ドルに達し、3社はいずれも同期のフリーキャッシュフローがマイナスに転じた。
これは、中国国内で計算資源を拡張するためには、企業がキャッシュフローを圧迫するほどの大きな財務負担を負わなければならないことを示している。
国内整備と海外調達を並行 越境する計算資源のグレーゾーン 国内で高性能な計算資源を確保することが難しく、コストも高い中、中国企業は「国内で基盤を整備しながら、海外の計算資源も利用する」という二つの手法を並行して進めている。
SemiAnalysisは、中国企業が海外から借りる計算資源の規模が2029年には約4GWに膨らむと予測している。
これにより、性格の異なる二つの越境ルートが生まれている。
一つは「モデルを海外に展開する」方法だ。中国で学習した大規模AIモデルを、オープンウェイトやクラウドAPIの形で世界のユーザーに提供する。
もう一つは「海外の計算資源を利用する」方法で、中国企業が海外の先端データセンターを借り、自社モデルの学習やファインチューニングに活用する。
欧州の新興クラウドサービス企業Nscaleの事業動向は、こうした海外経由の計算資源利用の実態を浮き彫りにしている。
Nscaleは2025年、売上高の73%を単一の大口顧客から得ていた。英紙『フィナンシャル・タイムズ』によると、その顧客はバイトダンス(字節跳動)がシンガポールに設立した子会社「Spring」だという。
両社の契約では、Nscaleがノルウェーのグロムフィヨルド(Glomfjord)に持つデータセンターに設置されたNVIDIAの最先端GPU「B200」2304基を利用することになっている。
この仕組みの特徴は、物理的な半導体そのものはノルウェー国外に出ない一方、海外法人のアカウントを通じて開発チームがその計算資源を遠隔で利用できる点にある。
この手法は当時の法規制の文言上の要件を満たしながら、物理的な半導体の輸出規制と、国境を越えた計算資源のリースサービスとの間にある規制上のグレーゾーンを突いたものだった。
Android型のエコシステム オープンウェイトで米国クラウドへ ビジネス戦略の面で、李氏は米中の路線の違いを「iPhone対Android」に例えている。
一方、中国企業は「Android型」に近く、低コスト、あるいは無料のオープンウェイトモデルを頻繁に公開し、より早く世界の開発者を取り込み、エコシステムにおける発言力を高めようとしている。
これらのモデルの多くは、ニューラルネットワークの重みと一部の推論ツールのみを公開しており、完全な学習データや学習プロセスは非公開の部分が多い。
そのため、より正確には「オープンウェイトモデル」と呼ぶべきだが、それでも世界の開発者が自由にダウンロードし、追加のファインチューニングや柔軟な導入を行うには十分である。
現在、こうしたエコシステムの広がりは、米国の主要クラウドサービスにも及んでいる。
マイクロソフトの「Microsoft Foundry」ではDeepSeekを利用でき、アマゾンの「AWS Bedrock」はアリババのQwen(千問)とDeepSeekを取り込んでいる。Google Cloudの「Model Garden」でもDeepSeekモデルを利用できる。
海外企業や開発者は、自ら半導体を調達する必要はなく、既存の米国クラウドのアカウントを使うことで、中国の大規模AIモデルを利用できる。
大規模AIモデルの国境を越えた流通は、もはや物理的な半導体を中国に持ち込めるかどうかという制約だけでは捉えられなくなっている。
敵であり協力相手でもあるエコシステム NVIDIAとクラウド大手の利害 この競争において、米国の巨大IT企業と中国のモデル開発企業は、単純なゼロサムの対立関係にあるわけではない。
その背後には、互いの利益が結びついた共生関係も存在する。
GPUの供給企業であり、ソフトウェア分野でも大きな影響力を持ち、クラウドプラットフォームにも関与するNVIDIAは、この構造をよく理解している。
中国のオープンモデルを利用する世界の開発者が増えれば、基盤となる計算資源への需要も大きくなる。
マイクロソフトやAWSなどのクラウド大手の計算資源レンタル収入が増えれば、最終的にはNVIDIAの半導体やアーキテクチャサービスに対する需要も拡大する。
NVIDIAが提供するマイクロサービス「NIM」も、DeepSeekなど中国の主要モデルに迅速に対応した。
これは、モデルの出自が異なっていても、その稼働を支える基盤では依然としてNVIDIAが大きな影響力を持っていることを示している。
もちろん、このような相互依存が、AI分野における米中競争の終結を意味するわけではない。
中国のIT大手は国産半導体やCUDAの代替技術の開発を進め、海外技術への長期的な依存を断ち切ろうとしている。
一方、米国のクラウド大手も、モデルのホスティングサービスを提供する際には、顧客の身元や米政府の輸出規制に常に注意を払いながら対応しなければならない。
米国のクラウド上でモデルを提供できるからといって、世界各地での事業展開が制約なく進められるわけではない。
国境を越える計算資源競争、台湾が直面する新たな課題 米中のAI競争は現在、複数の要素が複雑に絡み合う立体的な競争へと変化している。
中国はモデルの効率を極限まで高め、国内で大規模なデータセンター投資を進める一方、海外の計算資源も柔軟に利用し、さらにオープンなエコシステムを通じて海外市場への展開を図っている。
一方、米国企業は半導体の特許、ソフトウェア標準、クラウドプラットフォーム、そして大きな商業利益を握っている。
市場シェア、ユーザー規模、実際の収益は、すでに異なる陣営に分散している。
この競争は、台湾にとって追い風であると同時に、深い警戒を必要とするものでもある。
台湾が世界の半導体受託製造において中核的な地位を占めていることに疑いはない。
しかし、競争の勝敗を左右する領域は、すでに単なる「半導体製造」から、計算資源の配分、電力・エネルギー、ソフトウェアモデル、国境を越えたアプリケーションなど、複数の分野へと広がっている。
計算資源サービスが光ファイバーを通じて容易に国境を越える時代には、物理的な封鎖だけですべてを解決することはできない。
台湾は世界に最先端の計算資源を支える半導体を供給すると同時に、国内のエネルギー強靭性、計算資源プールの構築、自主的なモデル応用能力をいかに強化するかを考える必要がある。
そうしてこそ、国境を越えて展開される技術競争の中で、代替することのできない地位を維持できる。