日本発のスーパーマーケットチェーン「ロピア(LOPIA)」は、2023年に台湾へ進出して以降、複数の店舗を展開してきた。進出当初は客足が伸び悩む時期もあったが、その後は高いコストパフォーマンスや豊富な品ぞろえ、出店戦略を武器に台湾市場で急速に知名度を高め、現在では人気の高い百貨店・商業施設内スーパーへと成長している。
利便性を強みとする全聯福利中心(PXマート)や、大容量販売と会員制を軸とするコストコ(Costco)が存在する中、ロピアは「ロープライス・ユートピア(Low Price Utopia)」を理念に掲げ、両者の間にある市場の空白を捉えた。
品質と価格の両方を重視する消費者のニーズに応えるだけでなく、品ぞろえから商品陳列、店舗デザインに至るまで、日本のスーパーで買い物をする感覚を可能な限り再現し、台湾消費者の日系小売に対する嗜好を的確に捉えている。
日本小売業の「新たな3強」はいかに台頭したのか
近年、日本の小売業界では新たな勢力再編が進んでいる。かつての大型総合スーパーや百貨店を中心とした成長モデルが徐々に鈍化する一方、価格に敏感な消費者のニーズを捉え、商品で差別化を図る新たな小売企業が台頭してきた。
中でもロピアがこうした「新たな3強」の一角として語られる理由は、単に価格が安いからではない。スーパーマーケットの経営のあり方そのものを見直し、「何でも売る」のではなく、経営資源を「食」に集中させることで、食品分野でより明確な差別化を図っている。
その結果、ロピアは日常的に立ち寄るだけのスーパーではなく、消費者が「わざわざ」足を運ぶ目的地となっている。
1. 日用雑貨は扱わず、「食」に集中
ロピアの中核戦略は、一般的なスーパーで扱われる日用雑貨を避け、経営の軸足を食品に集中させることだ。
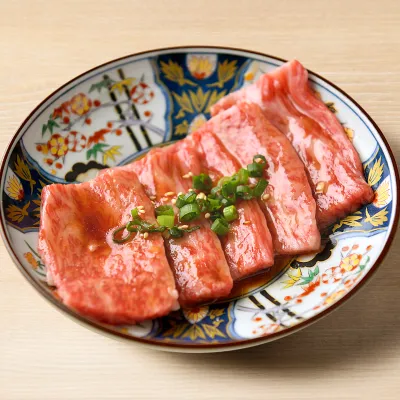
精肉店を前身とする同社は、精肉をビジネスモデルの中心に据え、高品質かつ比較的低価格な肉類で価格競争力を確立し、そこから青果、鮮魚、調味料、惣菜などの食品販売にもつなげている。
この「食に集中する」戦略によって、食品分野に経営資源を集中的に投入できるだけでなく、明確なブランドイメージを形成し、特定の消費シーンで選ばれる存在となっている。
2. 肉のさまざまな部位を商品化
ロピアが価格と品質のバランスを実現している背景には、精肉の調達・加工能力がある。
食肉のサプライチェーンを幅広く把握しているため、人気部位だけでなく、さまざまな部位を調達し、適切に加工することで、原料全体の利用率を高めている。
例えば、部位に応じて焼肉用、ステーキ用、ひき肉、鍋物用などの商品に加工するほか、さらに弁当、揚げ物、惣菜などにも展開できる。
消費者にとっては、選択肢が多く、ボリュームがあり、価格にも魅力がある。一方、企業側にとっては原料の回転効率を高め、利益を確保しやすくなる。
3. 「個店主義」で調達・品ぞろえ・価格決定を現場に
ロピアのもう一つの特徴は、本部がすべての店舗を一律に運営する方式に依存していない点だ。
各店舗は、それぞれの商圏や客層、販売状況に応じて、商品構成や価格、陳列方法、販促のタイミングを調整する。
こうした「個店主義」によって、現場の従業員が消費者のニーズに素早く対応できるほか、店舗ごとに異なる強みを持つことができる。
ロピアは、現代的な小売業としての規模や効率性を維持しながら、消費者と直接やり取りする、伝統的な市場に近い活気も保っている。
台湾進出後、ロピアが人気を獲得した3つの理由
ロピアは2023年、台中市の「LaLaport(ららぽーと)」に台湾1号店を開業し、その後も桃園春日店、新北中和店などを相次いで出店した。
しかし、台湾ロピアの水元仁志総経理によると、当初は「閑古鳥が鳴く」ような状況で、商品の売れ残りや期限切れが頻繁に発生していたという。
一方、台湾南部ではこれまで日系スーパーの進出が比較的少なかったこともあり、2024年10月に高雄市の「漢神アリーナ(漢神巨蛋)」へ出店すると、一気に人気を集めた。これをきっかけに、台湾全土での知名度も高まった。
1. 日系惣菜で集客、利益率向上にも
日本のスーパーで発達してきた惣菜の供給体制や「中食(Ready-to-eat)」文化は、台湾の消費者からも支持されている。
しかし、ロピア進出以前、台湾の多くのスーパーでは惣菜はあくまで脇役として扱われていた。
これに対しロピアは、惣菜売場をスーパーの中核に据え、店内で調理した寿司、ピザ、揚げ物、弁当などを豊富にそろえている。
この戦略は、外食の割合が高く利便性を重視する傾向や、少人数世帯、単身世帯が増えている消費環境に合致し、幅広く安定した客層の獲得につながった。
スーパー側にとっても、惣菜はリピート率を高めるだけでなく、付加価値が高いため、客単価や粗利益の向上にもつながる。
2. 大型百貨店・ショッピングモールに出店
ロピアの台湾進出後のもう一つの特徴が、大型百貨店やショッピングモールを出店先として選んでいることだ。
大型路面店とは異なり、台湾では「LaLaport」や「漢神アリーナ」など、もともと多くの来場者を集める商業施設に出店することで、海外ブランドが進出初期に抱える集客負担を軽減している。
消費者は必ずしもロピアを目的に商業施設を訪れるわけではないが、買い物や食事、映画鑑賞などの動線の中で自然にロピアを知ることができる。
台湾では2026年6月時点で11店舗が営業しており、今後は30店舗体制を目指している。
3. 経営トップ自らSNSで交流、信頼感を構築
台湾ロピアの水元氏はSNS「Threads(スレッズ)」でユーザーのコメントに自ら返信し、新規出店の要望や商品の欠品、価格に関する疑問まで直接やり取りしている。
こうした対応は、台湾のネットユーザーの間で「海巡(ネットパトロール)」と呼ばれ、話題となった。
従来の企業広報とは異なるコミュニケーションは、ブランドに親近感や身近さを与えている。
日系スーパーの経営トップ自らが消費者と直接やり取りすることで、ブランドとの距離を縮めただけでなく、これまで百貨店内のスーパーを利用する機会が少なかった若年層の関心も集め、ロピアを単なる日系スーパーからSNS上でも注目されるブランドへと押し上げた。
Q:統一超商はなぜ約20億5400万台湾ドルを出資しながら、全面買収しなかったのか?
A:統一超商(プレジデント・チェーンストア)が約20億5400万台湾ドルを投じて台湾ロピアに出資したのは、表面的には日系スーパーブランドへの出資だが、実際には同社の小売事業における重要な分野を補完する意味を持つ。
統一グループ傘下にはすでに「セブン-イレブン(7-ELEVEN)」、大型量販店「カルフール(家樂福)」、高級スーパー「Mia C'bon」などがあり、コンビニエンスストアから量販店、スーパー、高級食品小売まで幅広く展開している。
ロピアが特徴的なのは、一般的な輸入食品スーパーではなく、精肉、生鮮食品、惣菜を強みとする日系の食品特化型スーパーであることだ。
統一グループにとっては、全面買収して自社方式に変えるよりも、合弁方式によって台湾の小売事業で主導権を確保しながら、商品開発や日本式の売場運営、食品加工といった分野については、引き続きOICグループに担ってもらう方が合理的だ。
これにより、ロピア本来の魅力である「日本らしさ」を損なわずに事業を展開できる。
Q:統一グループの出資後、ロピアはどう変わるか?
A:SNS上では、ロピアのさらなる出店や、より中心部への出店を望む声が多く寄せられている。
統一グループの出資後、ロピアは同グループが持つ店舗開発、物流、流通管理のノウハウを活用し、台湾での事業をさらに拡大する可能性がある。
今後は新規出店のペースが加速するだけでなく、ロピアの一部商品がセブン-イレブンなど統一グループ傘下の既存チャネルで販売される可能性もある。
台湾の生鮮スーパー市場にとって、ロピアは単なる外資系の話題ブランドにとどまらず、市場の勢力図を塗り替える可能性を持つ存在になりつつある。