株式会社ADKマーケティング・ソリューションズの「ADK 金融カテゴリーチーム」は、全国の18歳から79歳の男女5200人を対象に実施した第25回「ADK金融総合調査2026」の結果をまとめた。
本調査は1999年の発足以来、25年以上にわたって継続されているもので、消費、銀行、投資、保険、決済、キャッシングの6カテゴリーを対象に、資産状況に応じた独自の消費者区分を用いて分析を行っている。
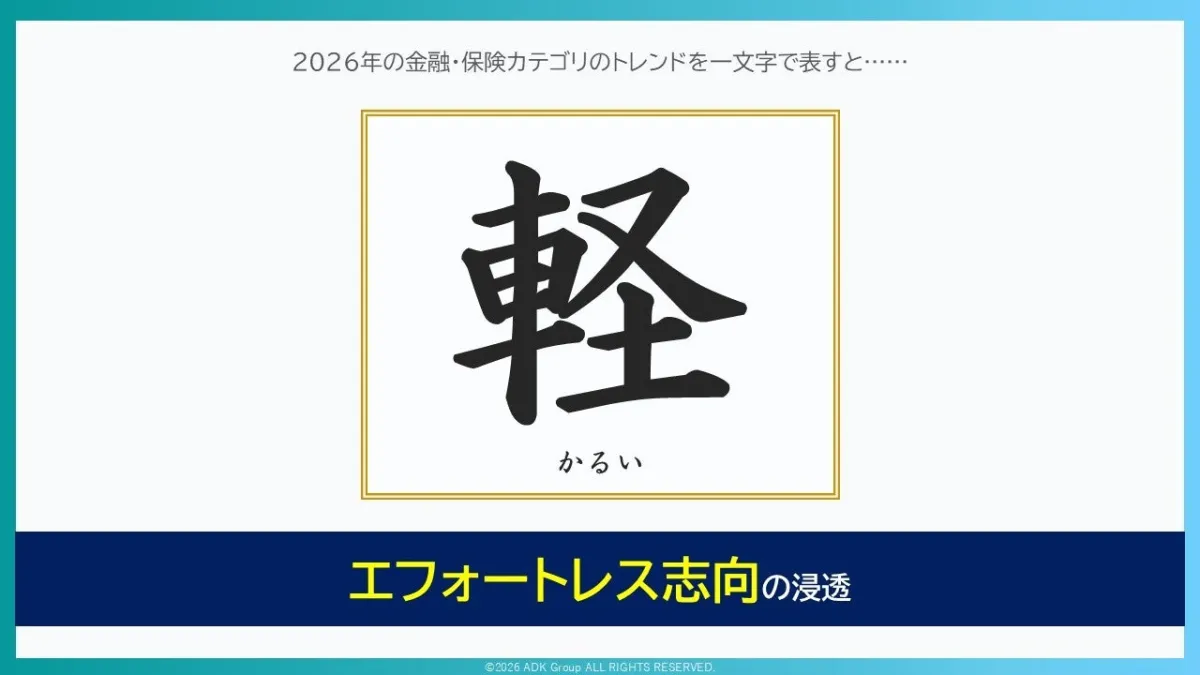
2026年の金融トレンドは「軽」 エフォートレス志向が浸透
調査結果によると、2026年の全体トレンドは「軽(かるい)」で、エフォートレス志向の浸透が明らかになった。
長期化する物価高や情報過多による選択疲れを背景に、生活者は完璧な備えを求めず、金融商品そのものよりも「金融との向き合い方」を身軽にする傾向を強めている。
この傾向は、身構えや期待値を下げる「気軽」行動と、選択の手間を削る「軽減」行動の2つとして顕在化している。
高資産層は「省力」、低所得層は「省略」 「軽さ」の意味が二極化
また、金融資産と世帯年収を掛け合わせた独自の消費者階層分析では、「軽さ」の意味合いが二極化している実態が浮き彫りとなった。
金融資産3000万円以上のハイエンド層(H層)では、資産とリテラシーの余裕から、注力する箇所と任せる箇所を切り分ける「省力」が見られた。
一方、金融資産3000万円未満かつ世帯年収300万円未満のローワー層(L層)では、目前の生活に追われ、判断を停止せざるを得ない「省略」という疲弊の様相を示している。
53%が「お金のことを考えることに疲れた」 金融のエフォートレス化進む
新潮流の第一として挙げられた消費分野の「金融エフォートレス・シフト」では、53%が「お金のことをあれこれ考えることに疲れた」と回答した。
「先々のお金を心配してもしょうがない」とする人は、2022年の48%から52%に上昇し、将来不安を避ける心理が拡大する一方、「金融商品選びは専門家に相談したい」という意向は47%から42%に低下した。
さらに、約7割が多少のコストを払っても心理的負担を減らしたい「メンパ」志向を持ち、サービス利用理由として91.3%が「経済圏の中にあるから」と回答するなど、思考や決定の負荷を抑える「摩擦ゼロ」の接点が重視されている。
生命保険は受動的な選択から自ら「決定」する方向へ
新潮流の第二である生命保険分野では、受動的な選択から能動的な「決定」への移行が進んでいる。
「病気や事故での入院に備え加入したい」というニーズは2022年の76%から64%へと12ポイント低下した一方、「最低限の保障が一通りあれば十分」とする意識は65%と高水準を維持した。
また、「自分だけで十分に判断できる」層が43%を占める一方、「最適な助言をしてくれる会社が良い」とする層は2022年比で10ポイント低下しており、他者に勧められて選ぶ形式から、自身に合う候補を見極め、答え合わせをしながら自ら決める姿勢へと変化している。
世界を、台湾から読む⇒風傳媒日本語版 X:@stormmedia_jp (関連記事: ADK MSとTISIが業務提携 AI活用で「ファン創出」から事業成長へ導く新モデル | 関連記事をもっと読む )
編集:梅木奈実