韓国・サムスン電子(以下、サムスン)の四半期営業利益が前年同期の約8.8倍に急増したにもかかわらず、決算発表後に株価は急落した。中国のAI関連株は4カ月足らずで約4割下落し、韓国総合株価指数(KOSPI)も大きく調整している。
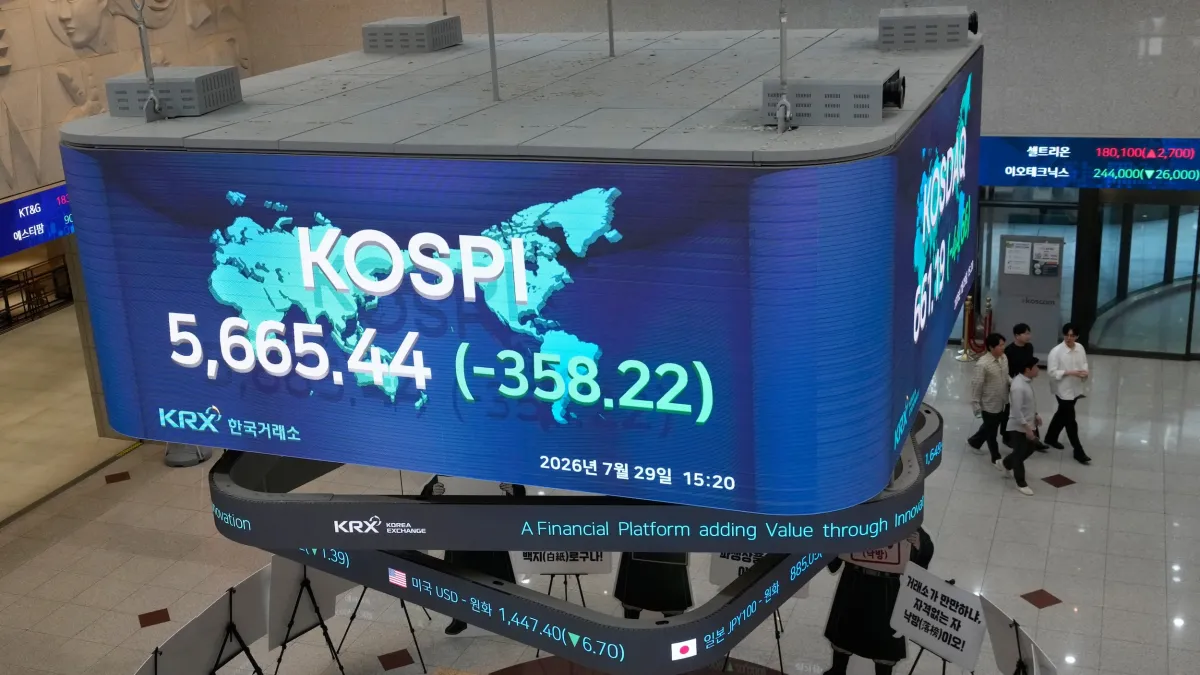
さらに10月30日には、AIへの巨額投資が将来の収益につながるのかとの懸念からアジアの半導体・テクノロジー株に売りが広がり、KOSPIは3.48%下落。台湾加権指数も2.49%安となった。
台湾株は中国や韓国に比べて相対的な底堅さを見せてきたものの、約6割の銘柄が、台湾市場で「年線」と呼ばれる240日移動平均線を下回っている。半導体の受注が途切れず、生産能力が需要に追いつかない中、投資家はいったい何を懸念しているのか。
世界のAI産業で、不可解な現象が起きている。半導体メーカーが過去最高の決算を次々と発表し、半導体、メモリー、AIサーバーの受注が絶え間なく舞い込んでいるにもかかわらず、株価の下落が続いているのだ。
10月29日、サムスンは2026年第3四半期の決算を発表した。売上高は前年同期比126.9%増の195兆3000億ウォン、営業利益は前年同期の約8.8倍となる107兆4000億ウォンに達し、過去最高を記録した。中でも半導体部門は106兆5000億ウォンの営業利益を計上し、グループ全体の利益のほぼ全てを稼ぎ出した。
さらに驚くべきことに、サムスンは来年もAI向けメモリーの需要が供給を上回ると予想しており、来年分の広帯域メモリー(HBM)の供給枠はすでに売り切れているという。しかし、決算発表後、サムスンの株価は一時6.2%下落。翌30日も3.02%安となり、市場の警戒感は続いた。
これほど事業が好調で、利益を前年同期の約8.8倍にも伸ばした企業に対して、なぜ投資家は株式を急いで手放すのか。
サムスンは107兆ウォンを稼ぐも、市場は「3年後」を懸念
サムスンの株価下落の背景には、まず決算が市場の期待を完全には満たせなかったことや、ファウンドリー(半導体受託製造)事業の赤字継続、株主還元策の発表延期などの要因がある。しかし、より根深い懸念は、現在の高収益が果たしていつまで維持できるのかという点にある。
サムスンはメモリーの供給逼迫が2028年まで続くと予想し、一方の韓国・SKハイニックスは2030年まで続くと見込んでいる。両社ともAI向けメモリーの商機を狙い、生産能力の増強を積極的に進めている。
たとえAI需要が増加し続けたとしても、供給の増加ペースがそれを上回れば、価格は下落し得る。これこそが投資家の懸念事項なのだ。
中国AI株が4割急落、市場は「無限の成長」を信じず
中国のテクノロジー株は、より深刻なバリュエーション(企業価値評価)の修正に直面している。4カ月足らずの間に、上海証券取引所のハイテク株を中心に構成する「科創板50指数(STAR50)」は約40%下落し、関連企業の時価総額は約4800億ドル消失した。
過去2年間、中国はAIの国産化を積極的に推し進めており、国産GPU、メモリー、半導体製造装置、大規模言語モデル(LLM)などが市場の注目テーマとなっていた。科創板50指数の株価収益率(PER)は一時、約250倍に達していた。
しかし、国の支援が企業の利益に直結するわけではなく、技術的なブレイクスルーが、市場から高い評価を受け続けることを保証するわけでもない。投資家が「企業は実際にいくら稼げるのか」と問い始めたとき、政策支援や将来への期待を前提に形成されてきた高いバリュエーションは、修正を迫られることになる。
韓国の課題はやや異なる。サムスンとSKハイニックスはすでに巨額の利益を上げているが、市場はその収益性が持続可能なのかを疑い始めている。
中国と韓国が直面している問題は異なるものの、行き着く先は同じだ。つまり、AIの長期的な見通しは依然として明るいが、株価は将来の成長を過剰に織り込んでいる可能性があるということだ。
受注が好調なのに、なぜ株価は下落するのか
株価が反映するのは、現在の受注だけではなく、将来の利益である。
仮に、ある企業の1株当たり利益(EPS)が10元で、市場が40倍のPERで評価した場合、株価は400元となる。利益が全く変わらなくても、市場が評価するPERが30倍に低下すれば、株価は300元に下がり、25%の下落となる。
企業の業績が悪化していなくても、株主が保有する株式の価値は4分の1減ることになる。もちろん、25%という数字は株式市場が必ずたどる下落幅ではないが、企業のファンダメンタルズが良好であっても、株価が下落しない保証はないことを示している。
さらに、AI産業にはより深い問題が存在する。現在、AI技術は急速に進歩しているが、将来的にどれだけの新たな収益を生み出せるのか、ビジネスモデルはまだ完全には明確になっていない。
米エヌビディア(NVIDIA)が半導体を販売し、台湾積体電路製造(TSMC)が半導体を生産し、サムスンとSKハイニックスがメモリーを供給することで、これらの企業はすでに実際の利益を得ている。
一方、設備を購入するデータセンターやAIサービス事業者は、将来の計算資源の利用料やソフトウェアのサブスクリプション収入などによって、投資を回収しなければならない。
生産能力は「満腹」、それでも注文は次々と運ばれてくる
テクノロジー業界のある知人が、業界が現在抱えるAIに対する「期待と不安が入り交じる」心理を、非常に分かりやすい比喩で表現してくれた。
彼によれば、現在のAIサプライチェーンの状況は、すでにお腹がいっぱいになっている人の隣で、誰かがステーキやピザ、カボチャのクリームドリアなどのごちそうを次々と並べてくるようなものだという。これ以上食べられないと分かっていながら、断ることも難しいというわけだ。
半導体メーカーも同様である。生産能力はフル稼働し、材料も不足しているのに、顧客は注文を増やし続ける。
設備投資を見送れば、目の前のビジネスチャンスを逃すかもしれない。しかし、大幅に生産能力を拡大すれば、2、3年後に新たな生産ラインが一斉に稼働した際、価格下落や設備の遊休化を招く恐れがある。これこそが、現在のAI産業において最も難しい投資判断となっている。
市場が本当に懸念しているのは、今日の受注不足ではない。今日さばききれないほどの注文が、3年後には使い切れないほどの生産能力を企業に構築させてしまうことかもしれない。
TSMCが台湾株を支えるも、約6割の銘柄が240日移動平均線割れ
中国や韓国に比べて相対的な底堅さを見せてきた台湾株も、30日には大きく下落した。
10月6日、台湾加権指数は4万9822.55ポイントで引け、終値として過去最高を記録した。しかし30日は前日比1156.5ポイント(2.49%)安の4万5211.83ポイントまで下落し、10月6日の最高値終値からの下落率は約9.3%に拡大した。市場では、米ハイテク大手による巨額のAI投資が十分な収益につながるのかとの懸念が強まり、台湾のAI関連株にも売りが広がった。それでも、台湾株の相対的な強さを支えてきた最大の要因の一つが、TSMCの業界での地位だ。
NVIDIA、米アドバンスト・マイクロ・デバイセズ(AMD)、米グーグル(Google)のいずれが自社開発の半導体で優位に立とうとも、最先端のAI半導体は依然としてTSMCの製造プロセスと先端パッケージング技術に大きく依存している。
これにより、TSMCは単一の製品に賭ける企業に比べ、より強固な競争的地位を築いている。
しかし、台湾株の上昇も、ますます一部の銘柄に集中しつつある。
10月28日現在、台湾の上場・店頭登録普通株1968銘柄のうち、台湾市場で「年線」と呼ばれる240日移動平均線を上回っているのは43.1%にとどまった。つまり、約6割の銘柄が依然として年線を下回っている。
TSMCは台湾株式市場の時価総額の4割以上を占めており、同社の株価が強い動きを維持するだけでも、加権指数を大きく支えることができる。大半の銘柄が軟調であっても、指数そのものは高値圏にとどまる可能性がある。
これもまた、台湾のAIブームに潜む懸念材料である。世界のAI関連設備投資は増加し続けており、TSMCや一部のサプライチェーンは恩恵を受けているが、従来型産業が同じような成長の恩恵を受けられるとは限らない。
また、TSMC自身も巨額の設備投資を続ける必要があり、今後は同様に顧客需要の変化、減価償却、設備稼働率といった課題に直面することになる。
中国AI株の急落は、高いバリュエーションと現実の利益との乖離を反映している。韓国メモリー株の値動きの荒さは、景気循環に対する懸念を映し出している。そして、台湾株がこれまで示してきた相対的な強さは、TSMCの容易には代替できない競争力の上に成り立っている。
企業が見ているのは「今日、あとどれだけ注文を受けられるか」だが、株式市場が計算しているのは「将来、あとどれだけ稼げるか」である。
世界のAIサプライチェーンが、さばききれないほどの注文に頭を悩ませている今、金融市場はすでに3年後の供給過剰を懸念し始めている。
しかし投資家はすでに、現在の株価が将来の繁栄をあまりに早く、しかも大きく織り込みすぎているのではないかと疑い始めている。