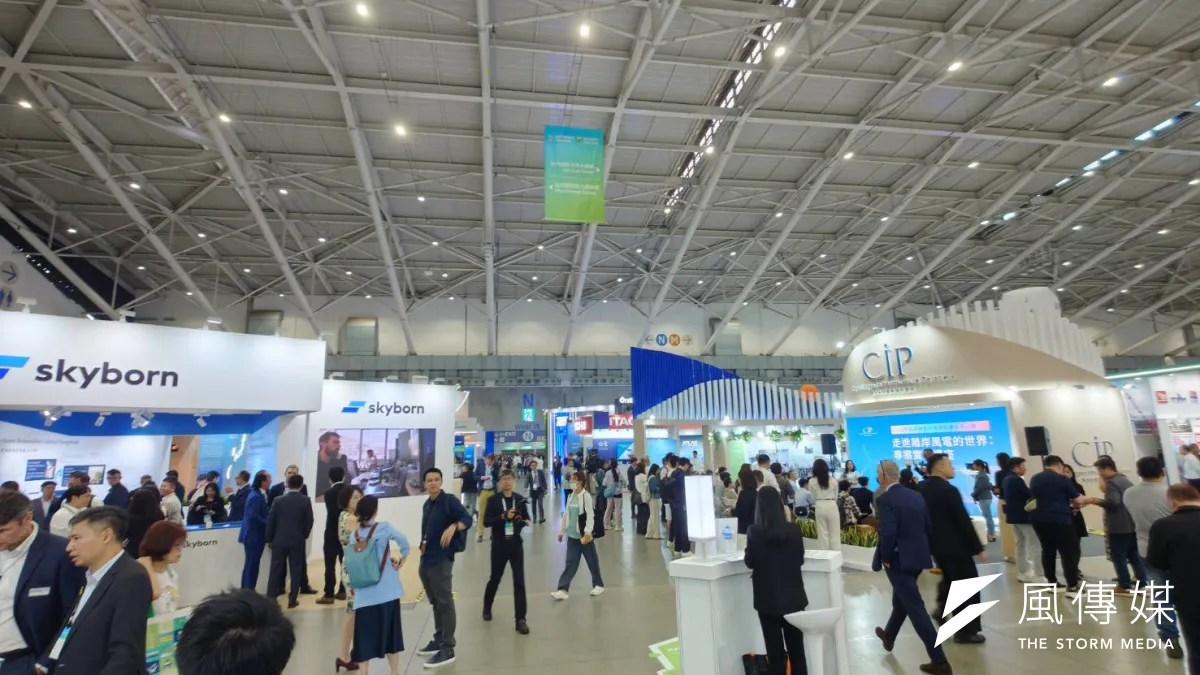
「台湾国際スマートエネルギーウィーク(Energy Taiwan)」が10月14日に開幕した。主催者側は出展企業数の増加や国際化の進展を強調している一方、太陽光発電など一部の従来型再生可能エネルギー分野では、展示面積の縮小が続いている。
昨年、太陽光発電の展示エリアは従来より約4分の1縮小し、今年はさらにブースが減った。かつての活況から変化が生じている。
洋上風力発電の展示エリアでも同様の傾向がみられる。今年ブースを構えた開発事業者は4社にとどまった。洋上風力第3フェーズ第3期(3-3期)の事業者選定でも応募したのは2社のみで、業界関係者からは、台湾の再エネ市場に対する海外事業者の投資意欲が低下しているとの声も出ている。
ある事業者は、頼清徳政権が蔡英文前政権の再エネ政策を十分に継承せず、原子力政策を重視しているように映るため、台湾への継続的な投資には不安が残ると話す。
総統のエネルギー展視察、蔡英文氏と頼清徳氏で「温度差」
頼氏は今年、エネルギーウィークの開幕式に出席した。一昨年と昨年は出席していなかった。
今年は開幕式であいさつし、AIの発展に伴う電力需要やエネルギー強靱化、台湾の再生可能エネルギー導入状況などに言及したほか、その後、一部の展示ブースも視察した。
一方、業界関係者からは、蔡氏の在任時と比べ、再エネ事業者との交流が限定的だったとの声が出ている。
また、エネルギー政策を所管する経済部(経済産業省に相当)についても、前経済部長の郭智輝氏から現在の龔明鑫経済部長に至るまで同イベントには出席せず、頼建信次長が代理で出席している。
業界関係者によると、蔡氏は総統在任中、エネルギーウィークに積極的に参加し、会場内を回って事業者と交流することも多かったという。随行スタッフから時間を促されて、ようやく次の視察先へ向かうこともあったとしている。
これに対し、今回の頼氏について、業界関係者は蔡氏とは会場での事業者との接し方に違いがあったと受け止めている。太陽光発電事業者のブース1カ所には立ち寄ったものの、その他のブースでは長時間滞在しなかったという。
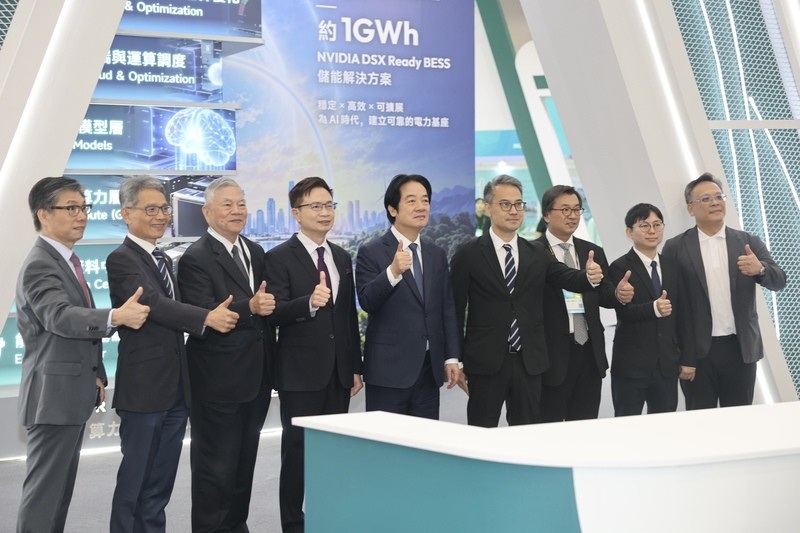
頼清徳総統(中央)は「台湾国際スマートエネルギーウィーク」の開幕式に出席後、会場を視察し、エネルギーやネットゼロに関連する技術・ソリューションについて説明を受け、出展企業の関係者らと記念撮影した。(中央社)
業界側は、政府がエネルギー転換を進めるのであれば、再生可能エネルギーと原子力をどのように両立させるのかについて、明確な説明が必要だと訴える。
台湾国内では再エネ需要が依然として大きい一方、事業者の経営環境は厳しさを増している。
ある業界関係者は、「政府の支援がないばかりか、事業者の退出を早める結果になっている。本土企業にとっても海外企業にとっても、再エネ産業は今や極めて厳しい状況だ」と話す。
別の業界関係者は、現在の洋上風力産業の苦境について、「最も責任を負うべきなのは郭氏だ」と批判する。
郭氏は半導体サプライチェーンの企業とは積極的に意見交換した一方、再エネ事業者が面会の機会を得るのは極めて難しかったという。
当時、経済部の支援によって早急に解決すべき問題が複数あったものの、必要な対応が進まないまま問題が表面化し、現在、生き残ることができた事業者は限られているとの見方を示している。
太陽光・洋上風力で縮む展示エリア、再エネ産業の「冬」はいつまで続くのか
会場となった台北南港展覧館は、台湾最大級の展示施設だ。
かつては1階に太陽光発電、4階に洋上風力発電などの事業者がそれぞれ多数のブースを設けていた。
しかし昨年以降、太陽光発電業界では不正・違法事件が相次いで表面化し、各社が目立った活動を控えるようになったこともあり、同分野の展示面積は縮小している。
業界関係者によると、昨年は太陽光発電の展示エリアが従来の約4分の3に縮小。今年はさらに小さくなり、かつての約半分程度になったという。
一方、空いたスペースには蓄電関連の事業者が増えている。
蓄電事業者は、AIデータセンターの急速な拡大に伴って蓄電設備への需要が高まっており、今年は各社がこの市場機会に注目した結果、太陽光発電分野が縮小したスペースを埋める形になったと説明する。
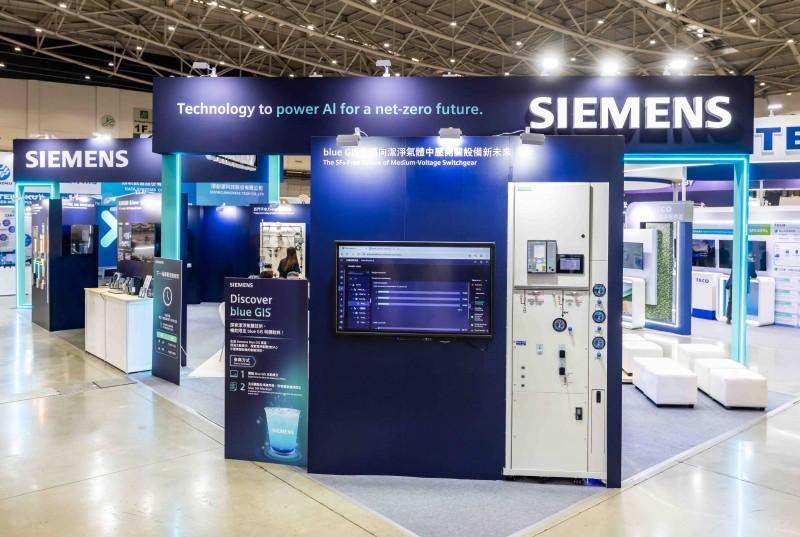
シーメンス台湾は「2026台湾国際スマートエネルギーウィーク」に出展した。(シーメンス台湾提供)
かつては6~7社の開発事業者がブースを構え、過去の実績や今後の計画を紹介していた。
しかし今年出展したのは、オーステッド(Ørsted)、コペンハーゲン・インフラストラクチャー・パートナーズ(CIP)、シネラ・リニューアブル・エナジー(SRE・風睿能源)、スカイボーン・リニューアブルズ(Skyborn・天豊新能源)の4社にとどまった。
このうち、3-3期の事業者選定に応募したのはオーステッドとCIPの2社だけだ。
業界では、新たな洋上風力発電所の開発に慎重な姿勢が強まっているとの見方が出ている。
2030年に「RE60」を目指すTSMC、再エネ供給との隔たり
経済部は9月末、洋上風力第3フェーズ3-3期の事業者選定に向けた申請受け付けを締め切った。
当初の計画では、台湾の洋上風力発電の設備容量を2030年までに10.97ギガワット(GW)へ拡大する方針だった。
しかし、今後新たに開発される風力発電所の数や規模が十分に確保できなければ、再生可能エネルギーの供給量と需要の間に大きな隔たりが生じる可能性がある。
特に重要なのが、グローバル企業によるサプライチェーン全体の脱炭素化だ。
RE100への対応が、企業に再生可能エネルギーの調達拡大を迫る大きな要因となっている。
半導体受託生産世界最大手の台湾積体電路製造(TSMC)の2024年の再生可能エネルギー使用比率は14.1%だった。
同社は2030年までに全世界の事業拠点で再生可能エネルギー比率を60%(RE60)に引き上げ、2040年には100%(RE100)とする目標を掲げている。
しかし、台湾国内で十分な再エネ電力を確保できなければ、TSMCにとって「資金があっても必要な量の再エネ電力を調達できない」という問題が一段と重くなる。
業界関係者によると、郭智輝氏が経済部長を務めていた当時、再生可能エネルギー事業者が面会の機会を得るのは極めて難しかったという。(顔麟宇撮影)
一方、台湾では現在、第3原子力発電所の再稼働に向けた手続きや検査も進められている。
経済部はこれまで、原子力による電力はRE100の再生可能エネルギーとして算入されないと説明してきた。
このため業界関係者からは、台湾のエネルギー政策の重点が、「再エネ電力の確保」よりも、まず「電力そのものを確保すること」に移っているようにみえるとの指摘も出ている。
3-3期への応募は2社、業界は3-4期の前倒しを要望
経済部は今後、浮体式洋上風力発電の実証プロジェクトに向けた事業者選定を進め、その結果を踏まえて、洋上風力第3フェーズ3-4期の事業者選定に移る方針だ。
一方、業界では、浮体式の実証事業を先行させる現行のスケジュールでは、3-4期の本格的な事業者選定が2028年ごろまでずれ込む可能性があるとの見方も出ている。
実際に申請書類を提出してから開発事業者が決定するまでにも一定の時間を要する。
このため、洋上風力のサプライチェーン関係者からは、3-4期の選定を前倒しするよう求める声が上がっている。
3-3期の事業者選定では、CIPが「渢妙3号」、オーステッドが「大肚1号」の開発計画を提出した。
ただ、両風力発電所の予定海域は台中・彰化沖で大きく重なっている。
3-3期は現在も審査中で、経済部は年末までに事業者選定と容量配分の結果を公表する予定だが、業界や市場関係者からは、最終的に容量配分を受けられるのは1社にとどまる可能性があるとの見方も出ている。
3-3期では当初、2030年と2031年に新たな風力発電所を送電網へ接続する計画が想定されている。
しかし業界側は、選定される案件が限られた場合、2031年に新たな洋上風力発電による再エネ電力が加わらない可能性もあると懸念する。
サプライチェーン関係者はまた、台湾で予定されている浮体式洋上風力発電の事業者選定について、現時点では参入を明確に表明している事業者が見当たらないとしている。
「今は浮体式を優先的に推進するのに適した時期ではない。能源署は選定スケジュールを調整し、3-4期を優先的に進め、洋上風力開発の空白期間を埋めるべきだ」と訴える。
さらに、「まず開発事業者が選定され、案件が具体化しなければ、下流のサプライヤーにも仕事は回ってこない」と指摘する。
現在のように新規案件が年1件程度にとどまる状況が続けば、「国内の関連産業が立ち行かなくなる」と危機感を強めている。