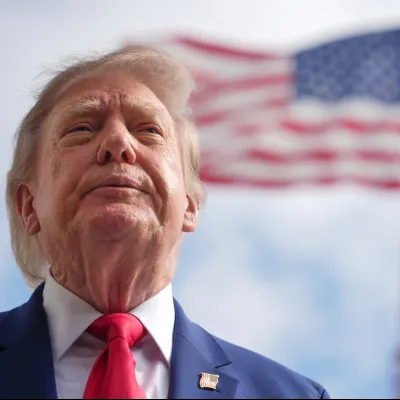
2025年10月20日、トランプ米大統領とオーストラリアのアルバニージー首相は、重要鉱物をめぐる協力枠組みに署名した。オーストラリア政府によると、両国が計画する優先プロジェクトの総額は約85億ドルに上り、採掘や加工、サプライチェーンへの投資を対象としている。
トランプ氏はこの日、さらに「約1年後」という具体的な期限にも言及した。「1年ほどたてば、重要鉱物やレアアースは、どうすればいいか分からないほど大量に手に入るようになる」と述べた。
しかし、鉱山開発に必要な時間を考えれば、1年では一部の許認可や資金調達、設計すら終えられない可能性がある。まして、レアアース磁石まで含む一貫したサプライチェーンを構築するのは容易ではない。
発見から生産開始まで29年 最も時間がかかるのは建設ではない
世界268件の鉱山開発プロジェクトを対象としたS&Pグローバルの調査によると、米国では新たな鉱山が鉱床の発見から本格的な生産開始に至るまで、平均で約29年を要する。主要鉱業国の中では34年のザンビアに次いで長く、約20年のオーストラリアより10年近く長い。カナダは平均約27年だった。
この調査は全米鉱業協会(NMA)の支援を受けて行われた。同協会は長年、鉱山開発の許認可手続きの迅速化を求めているが、S&Pグローバルによると、協会は調査データや実質的な意見を提供しておらず、分析と結論はS&Pグローバルが独自にまとめたものだ。
ただし、29年という数字をそのまま米国のレアアース鉱山の平均開発期間とみなすことはできない。調査対象はコバルト、銅、金、リチウム、ニッケル、パラジウム、プラチナ、バナジウム、亜鉛の鉱山で、レアアースは含まれていないためだ。
計算方法にも重要な前提がある。米国には長年開発が続きながら、まだ生産を始めていない鉱業プロジェクトが10件あり、そのうち1件は1978年までさかのぼる。
S&Pグローバルは、こうした未稼働のプロジェクトを統計に含めるため、一律に2030年に生産を開始すると仮定しており、これを「楽観的な仮定」としている。一部のプロジェクトが予定通りに稼働しなければ、実際の開発期間はさらに長くなる。
すでに生産を始めた鉱山を対象としたS&Pグローバルの分析によると、鉱床の発見から本格生産までの過程のうち、7割以上の時間は着工前に費やされている。探査、冶金試験、環境アセスメント、事業化調査(フィージビリティー・スタディー)、資金調達、用地取得などだ。
実際に建設が始まる頃には、鉱山開発はすでに比較的短い段階に入っている。
しかも、発見された鉱床のすべてが最終的に経済的に採掘可能とは限らない。鉱石の品位や製品価格、エネルギーコスト、環境対策の方法など、いずれかの条件が変われば、有望とみられていたプロジェクトも延期され、場合によっては中止される可能性がある。
米国に足りないのは鉱山だけではない
たとえ新しい鉱山が明日から生産を始めても、米国が電気自動車(EV)のモーターや軍事装備に使用できるレアアース磁石を、すぐに手に入れられるわけではない。
レアアース鉱石は採掘後、選鉱、化学分離、酸化物の精製、金属・合金の製造を経て、ようやく永久磁石になる。それぞれの工程に異なる工場や設備、専門技術が必要となる。
米戦略国際問題研究所(CSIS)のグレースリン・バスカラン(Gracelin Baskaran)研究員は、2025年10月のサプライチェーン分析で、中国が世界のレアアース採掘量の約7割、分離・加工能力の約9割、レアアース磁石製造の93%を占めると推計している。
中国を代替するのが難しい理由は、鉱山だけではない。鉱石から磁石まで、ほとんど途切れることなくつながる一貫したサプライチェーンを国内に築いている点にある。
米国が採掘能力だけを増やし、分離工場や金属工場、磁石工場を同時に整備しなければ、新しい鉱山で採掘した原料も、依然として他国へ送り加工しなければならない可能性がある。
「プロジェクト・ボールト」が買うのは時間 生産能力ではない
2026年2月、米輸出入銀行(EXIM)は、戦略鉱物の備蓄計画「プロジェクト・ボールト(Project Vault)」への支援を発表した。
EXIMが公表した枠組みには、最大100億ドル、期間15年の融資と、約16億7000万ドルの民間資本が含まれ、全体の規模は約120億ドルに上る。
ボーイング、GEベルノバ、ウエスタンデジタル、電池メーカーのクラリオスなどが参加の意向を示しており、官民連携でガリウムやコバルト、レアアースなどの重要材料を購入・備蓄する。
この計画は、企業が短期的な供給途絶に直面するリスクを抑えることはできる。しかし、在庫を積み増しても、鉱山や加工工場そのものの生産能力が増えるわけではない。
むしろ保険に近い。平時に原料を確保しておき、危機が起きた際に供給元を切り替えるための時間を稼ぐ仕組みだ。
プロジェクト・ボールトが対処するのは、「突然、原料が手に入らなくなる」という問題だ。
これに対し、新しい鉱山や分離工場、磁石工場が解決するのは、「供給能力そのものが足りない」という問題である。
前者は一時的な緩衝策にはなるが、長期的な生産能力を増やすのは後者だ。
日本の16年の経験が示す、米国の「1年」目標の難しさ
日本は2010年以降、海外鉱山への投資やリサイクル技術、代替材料の開発を進め、中国からの直接調達の割合を約9割から6割前後まで引き下げてきた。
しかし、ジスプロシウムやテルビウムなどの重希土類については、現在も中国への依存度が高い。
CSISは、日本が15年以上にわたって投資と調達先の多角化を進めてきたにもかかわらず、中国産材料への依存を解消できていないと指摘している。
一方、S&Pグローバルの調査では、米国の新規鉱山は鉱床の発見から生産開始まで平均約29年を要する。その後も、分離や精製、磁石製造まで含む供給網を整備しなければならない。
両者を照らし合わせれば、「約1年後」には重要鉱物が潤沢になるとしたトランプ氏の発言と、実際の鉱山開発や製造設備の整備に必要な時間との間には、大きな隔たりがある。
米国は短期的には、在庫の積み増しや同盟国からの供給拡大、既存設備への投資によって、突然の供給途絶のリスクを抑えることはできる。
しかし、中国に依存しないレアアースの一貫したサプライチェーンを構築するには、日本の経験と現在の鉱山開発に必要な時間を踏まえると、なお数年、場合によっては10年以上を要する可能性がある。