ドル覇権に対する最大の脅威は、人民元ではなく米国自身なのか――。
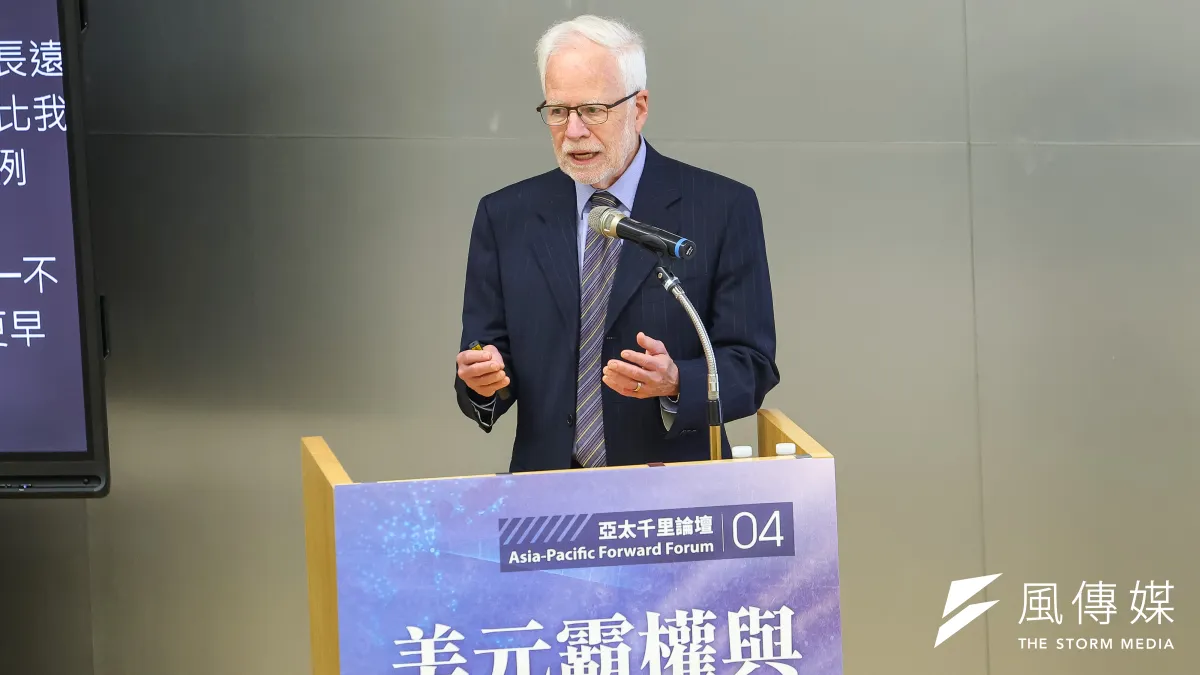
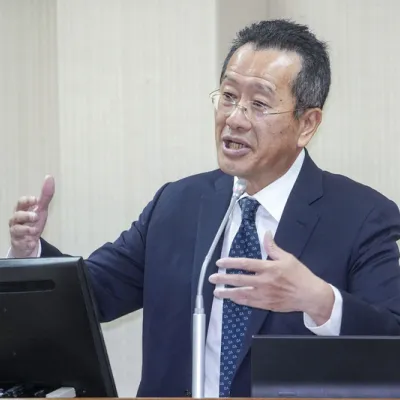
カリフォルニア大学バークレー校のバリー・アイケングリーン経済学・政治学特別教授は、「アジア太平洋千里フォーラム04:ドル覇権とアジア太平洋の攻防」と題した講演で、ドルが長期にわたって世界の金融市場を主導してきた背景には、米国の経済力だけでなく、各国の米国の金融制度に対する信認があると指摘した。
しかし、米国の債務負担の増大や、トランプ政権の関税政策による国際貿易への影響、さらには米連邦準備制度理事会(FRB)の独立性をめぐる懸念を背景に、ドル覇権を支える基盤が徐々に揺らぐ可能性があるという。
アイケングリーン氏は、ドルの地位が緩やかに低下すること自体は必ずしも危機を招かないとする一方、世界が突然ドルへの信認を失い、しかもその役割をすぐに引き継げる通貨が存在しなければ、深刻な国際的流動性不足を招く恐れがあると警告した。
ドル覇権の最大の敵は人民元ではない? バークレー教授が指摘する核心
ドルは長年、世界で最も重要な国際通貨としての地位を維持してきた。
アイケングリーン氏が引用したデータによると、世界の外国為替取引の約90%にドルが関わっており、世界の中央銀行が保有する外貨準備も半分以上がドル建てとなっている。
近年、各国で「脱ドル化」が盛んに議論されているものの、国際決済、外国為替取引、準備資産の各市場で、ドルは依然として容易には代替できない優位性を保っている。
ただ、アイケングリーン氏は、ドルの主導的な地位は市場規模だけによって支えられているわけではないと指摘する。
米国の金融市場の厚みと流動性、法の支配、中央銀行への信頼、さらに他国との政治・安全保障上の協力関係も、ドルが国際通貨として機能するための重要な支柱となっている。
これは、米国自身の政策や制度に不確実性が生じれば、人民元やユーロなどの代替通貨がドルを全面的に置き換える条件を備えていなくても、ドルの国際的な地位が徐々に損なわれる可能性があることを意味する。
アイケングリーン氏は講演で複数の潜在的なリスクを挙げたが、中でも米国の財政と米国債をめぐるリスク、トランプ政権の関税政策、FRBの独立性という3点は、投資家にとって重要な論点となる。
第一の懸念 米国債は安全か? 2050年に利払いが財政収入の3分の1を占める恐れ
米国債は長年、世界で最も重要な安全資産の一つとみなされ、各国中央銀行が外貨準備を運用する際の中核的な資産となってきた。
しかし、増え続ける米国の債務と利払い負担は、ドルへの長期的な信認を支える基盤にとって懸念材料になり得る。
換言すれば、政府が3ドルの収入を得るごとに、そのうち約1ドルを債務の利払いに充てなければならない計算になる。
米国では政治的な分断が深まり、増税や歳出削減について合意を形成することが難しくなっている。このため国際投資家の間では、米国がより高いインフレを通じて政府債務の実質的な負担を軽減するのではないかとの懸念が生じる可能性がある。
米国債を保有する外国の中央銀行にとっては、債券の元本と利息が期日通りに支払われても、インフレによってドルの購買力が低下すれば、資産の実質的な価値は目減りする。
そのため、米国債が今後も世界の投資家から高い信認を維持できるかどうかは、単なる米政府の財政問題にとどまらず、ドルが国際準備通貨として中核的な地位を維持できるかどうかにも関わる。
第二の懸念 トランプ関税がドルに逆風? 貿易縮小で保有する理由も低下か
トランプ政権は、関税を米国産業の保護や国際貿易関係を見直すための重要な手段と位置づけている。
しかし、アイケングリーン氏は国際通貨という観点から、もう一つのリスクを指摘した。
米国が他国との貿易を縮小させれば、他国がドルを保有する理由も弱まるのではないか、という問題だ。
ドルが広く利用されている背景には、米国が長年、世界の貿易・金融システムの中心に位置してきたことが密接に関係している。
企業は国境を越えた取引にドルを必要とし、各国中央銀行も国際決済、外国為替市場への介入、金融安定などのためにドル建て資産を保有している。
しかし、米国が高関税によって貿易障壁を引き上げれば、一部の国は米国市場やドル決済システムへの依存度を改めて検討する可能性がある。
アイケングリーン氏は、「米国が他国と貿易しようとしないのであれば、なぜ他国はこれほど多くのドルを保有する必要があるのか」と問いかけた。
もちろん、関税が引き上げられれば、ただちにドルが国際的な地位を失うという意味ではない。
ドルには依然として巨大な金融市場、広範な取引ネットワーク、高い流動性という優位性がある。
ただ、貿易関係の変化が長期化すれば、各国が外貨準備や国際決済の仕組みを徐々に見直し、ドルが持つネットワーク上の優位性が損なわれる可能性がある。
関税に加え、アイケングリーン氏は米国による金融制裁についても言及した。
ドル決済システムが地政学的な制裁手段として利用されれば、一部の国は米国による金融制裁の影響を受けるリスクを抑えるため、代替となる決済手段をより積極的に模索する可能性がある。
第三の懸念 FRBの独立性は守られるか ドルを支える信認への影響も
米国と他国との貿易摩擦以上に、FRBが独立した政策決定を維持できるかどうかは、世界の投資家のドルへの信認に、より直接的な影響を及ぼす可能性がある。
金融政策が政治的な圧力を受ければ、投資家は、金利決定が物価安定や経済情勢を主な判断材料として行われているのか、疑問を持つ可能性がある。
講演では、前FRB議長で現在は理事を務めるジェローム・パウエル氏をめぐる法的・政治的な問題や、FRB理事リサ・クック氏の職務をめぐる問題、さらに地区連邦準備銀行総裁の任命制度が見直される可能性などを挙げ、FRBの独立性をめぐる市場の懸念について説明した。
国際投資家が、米国の金融政策が政治的な要因に左右される可能性があると考えれば、ドル建て資産のインフレリスクや長期的な価値を改めて評価する可能性がある。
アイケングリーン氏はさらに、米国の金融規制政策の変更にも注意が必要だと指摘した。
銀行のストレステスト(健全性審査)や自己資本規制、プライベートクレジット市場に蓄積する潜在的なリスクなどがその例だ。
こうした問題はただちに危機につながるとは限らないが、米国の金融システムの安定性に対する世界の投資家の評価に徐々に影響を及ぼす可能性がある。
ドル覇権を支える、もう一つの「隠れた支柱」
こうした3つの懸念に加え、アイケングリーン氏は、ドル覇権を支える要素として見落とされがちなもう一つの柱を挙げた。
同氏は歴史を例に挙げ、1960年代に西ドイツと日本がドル体制を支えた背景には、米国との安全保障同盟関係もあったと説明した。
1970年代にサウジアラビアが石油輸出で得た収入をドル建て金融市場に還流させた背景にも、米国との安全保障上の協力関係があったという。
つまり、各国がドルを保有する理由は、ドル建て資産そのものの投資価値だけではなく、国際政治上の関係とも結びついている。
米国と同盟国の間の信頼関係に変化が生じれば、一部の国が外貨準備や決済手段の分散を進めようとする可能性もある。
このため、ドルの長期的な地位を考える際には、米国の経済成長率や金利の高低だけを見ることはできない。
ドル覇権が揺らいだらどうなる? アイケングリーン氏が示す2つのシナリオ
ドルの主導的な地位が徐々に低下する可能性をめぐり、アイケングリーン氏は講演の最後に2つの異なるシナリオを示した。
第一のシナリオは、ドルの地位が緩やかに低下し、世界が徐々に多極的な通貨体制へ移行するケースだ。
この場合、ドルは長期的に重要な地位を維持しながらも、ユーロ、人民元、そのほかの準備通貨の利用比率が徐々に高まっていく。
変化がゆっくり進めば、各国の中央銀行や金融機関、企業には資産配分や決済手段を調整する時間があり、世界の金融システムも比較的円滑に移行できる可能性がある。
第二のシナリオは、ドルへの信認が突然失われる一方、ほかの通貨がドルの役割を引き継ぐ準備ができていないケースだ。
アイケングリーン氏が特に懸念するのはこちらのリスクだ。
各国中央銀行と民間投資家が同時にドル建て資産の保有を大幅に減らしながら、それに代わる十分な規模と流動性を持つ安全資産が存在しなければ、世界的に深刻な流動性不足が生じる恐れがある。
各国中央銀行が保有する外貨準備が縮小すれば、為替相場を安定させたり、緊急時に外貨資金を供給したりする能力が制約され、国際貿易や国境を越えた投資の資金調達コストが上昇する可能性もある。
アイケングリーン氏は、世界が1930年代に似た流動性不足に直面する可能性にも言及した。
ただし、これは極端なシナリオのリスクを説明するために示したもので、世界の金融市場が再び大恐慌のような状況に陥ると予測したものではない。
同氏は、ドルの地位の変化が突然の信認危機という形ではなく、段階的に進むことが望ましいとの考えを示した。
こうしてみると、ドル覇権の将来を左右する最大の問題は、人民元がいつドルに取って代わるのかという点ではなく、米国が自らの財政、金融政策、金融制度に対する世界の信認を維持できるかどうかにある。
こうした基盤が徐々に弱まれば、短期的にドルに代わる通貨が存在しなくても、世界の金融市場がドルの地位の変化による影響を受ける可能性は残る。